
حباب هوش مصنوعی در خطر ترکیدن؛ آیا سقوط داتکام تکرار میشود؟

ترکیدن حباب هوش مصنوعی یکی از موضوعات پرتکرار این روزهاست که با سقوط ارزش سهام شرکت آنتروپیک بر سر زبانها افتاده است. اما مسئله اینجاست که آیا این موضوع صحت دارد؟ اگر بله، چه عواملی باعث آن شدهاند و پیامدهای این اتفاق برای بازارهای مالی مانند سهام و ارز دیجیتال چیست؟ آیا مشابه ترکیدن حباب دات کام در سال ۲۰۰۰ شاهد رکود خواهیم بود؟

تا ۲۲ نوامبر ۲۰۲۶ (۱ آذر ۱۴۰۵)، شواهد از افت شدید سهام هوش مصنوعی در آمریکا و ریزش عمیقتر بازار فناوری چین حکایت دارند. بورس نزدک حدود ۱۸ درصد و سهام انویدیا نزدیک ۴۸ درصد از اوج اکتبر فاصله گرفتهاند.
بااینحال، درباره ترکیدن حباب هوش مصنوعی در سراسر جهان اتفاقنظر وجود ندارد و آخرین آمار رشد و اشتغال آمریکا هم از وجود رکود جاری حکایت نمیکند. در این مطلب، تمام زوایای این اتفاق را بررسی میکنیم.
حباب هوش مصنوعی (AI Bubble) چیست؟
حباب هوش مصنوعی یا ایآی بابِل (AI Bubble) به وضعیتی گفته میشود که خوشبینی به آینده این فناوری، قیمت سهام و ارزشگذاری شرکتهای مرتبط با این حوزه را بالاتر از سطحی میبرد که سود و جریان نقدی مورد انتظارشان بتواند آن را توجیه کند.
به عبارت دیگر، اگر هیجان سرمایهگذاران درباره هوش مصنوعی، تقاضا برای سهام شرکتهای این حوزه را بالا ببرد، قیمت این سهام هم ممکن است افزایش یابد. نگرانی از شکلگیری حباب زمانی جدی میشود که قیمت سهام آنقدر بالا برود که حتی با درنظرگرفتن رشد و سودآوری مورد انتظار شرکت در سالهای آینده، توجیه آن دشوار باشد.
بنابراین، اختلاف بر سر این است که شرکتها چه زمانی و با چه حاشیه سودی میتوانند از خدمات هوش مصنوعی درآمد بهدست آورند و آیا این درآمد، هزینه سنگین تراشه، برق و مراکز داده را جبران میکند یا خیر.
ترکیدن حباب هوش مصنوعی یعنی چه؟
ترکیدن حباب هوش مصنوعی یعنی سرمایهگذاران در انتظارات خوشبینانهشان درباره سودآوری شرکتهای این حوزه تجدیدنظر کرده و شروع به فروش سهامشان کنند. حالا اگر این تغییر نگاه فراگیر باشد، قیمت سهامی که در دوره رونق بیشازحد بالا رفته بود، میتواند بهسرعت سقوط کند.
مثلاً، اگر سرمایهگذاران، سهام شرکتی را با این انتظار بخرند که خدمات هوش مصنوعی آن ظرف دو سال سود زیادی ایجاد کند، اما بعد ببینند مشتریان کمتر از انتظار برای این خدمات پول میپردازند و هزینهها همچنان بالاست، ممکن است سهامشان را بفروشند.
اگر همین اتفاق برای شمار زیادی از شرکتهای این حوزه بیفتد، افت قیمت میتواند به سراسر بخش سرایت کند، حتی اگر استفاده از خود فناوری همچنان رو به افزایش باشد.
تاریخچه شکلگیری حباب هوش مصنوعی
حباب هوش مصنوعی تقریبا از سال ۲۰۲۵ و همزمان با جهش سرمایهگذاریها در این حوزه آغاز شد. والاستریت ژورنال نیز این موج سرمایهگذاری را «بزرگترین شرطبندی اقتصادی در تاریخ آمریکا» توصیف کرده است.
در این قسمت، توالی اتفاقات مرتبط با این مبحث را بررسی میکنیم:
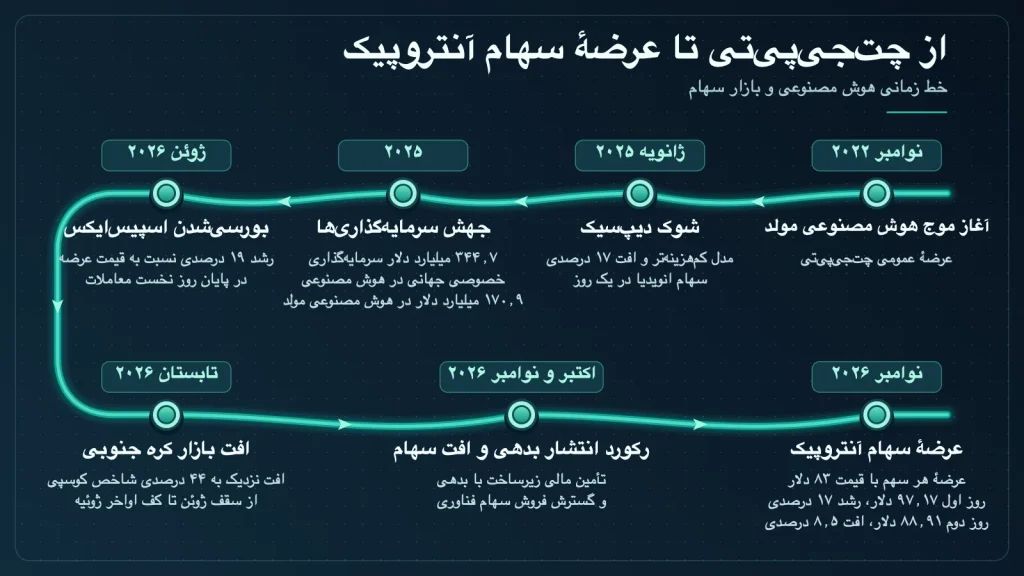
۲۰۲۲؛ آغاز موج عمومی هوش مصنوعی مولد
شرکت OpenAI در ۳۰ نوامبر ۲۰۲۲ (۹ آذر ۱۴۰۱)، چتجیپیتی را در قالب پیشنمایش عمومی عرضه کرد. این تاریخ، نقطه عطف رواج هوش مصنوعی مولد (Generative AI) بود.
ژانویه ۲۰۲۵؛ شوک دیپسیک
عرضه مدل کمهزینهتر دیپ سیک چینی این پرسش را پیش کشید که آیا توسعه مدلهای رقابتی به همان میزان تراشه و سرمایهای نیاز دارد که بازار انتظار داشت؟ سهام انویدیا در ۲۷ ژانویه (۸ بهمن ۱۴۰۳) حدود ۱۷ درصد افت کرد و سهام فناوری روز بعد بخشی از این افت را پس گرفتند.
۲۰۲۵؛ جهش سرمایهگذاریها
طبق گزارش شاخص هوش مصنوعی دانشگاه استنفورد، سرمایهگذاری خصوصی جهانی در هوش مصنوعی به ۳۴۴.۷ میلیارد دلار رسید که ۱۲۷.۵ درصد بیشتر از سال قبل بود. شرکتهای هوش مصنوعی مولد بهتنهایی ۱۷۰.۹ میلیارد دلار از این سرمایه را جذب کردند.
تابستان ۲۰۲۶؛ افت بازار کره جنوبی
شاخص کوسپی (KOSPI) کُره جنوبی از سقف روزانه در ژوئن تا کف روزانه اواخر ژوئیه، نزدیک به ۴۴ درصد افت کرد. در پایان معاملات ۳۰ ژوئیه (۸ مرداد ۱۴۰۵)، فاصله این شاخص تا رکورد پایانی آن، حدود ۳۹ درصد بود. سقوط سهام سامسونگ الکترونیکس و اسکی هاینیکس از عوامل مهم این افت بودند.
ژوئن ۲۰۲۶؛ ورود اسپیسایکس به بورس
اسپیسایکس در ۱۲ ژوئن ۲۰۲۶ (۲۲ خرداد ۱۴۰۵) وارد بورس نزدک شد و نخستین روز معاملات را حدود ۱۹ درصد بالاتر از قیمت عرضه اولیه به پایان رساند.
اکتبر و نوامبر ۲۰۲۶؛ افزایش نقش بدهی و افت سهام
بانک مرکزی اروپا گزارش داد که انتشار بدهی برای توسعه زیرساخت هوش مصنوعی به رکورد جدیدی رسیده است. در اکتبر (مهر ۱۴۰۵)، رویترز از سقوط شاخص فناوری چین خبر داد و در نوامبر (ابان ۱۴۰۵)، موج فروش سهام شرکتهای حوزه فناوری به آمریکا، اروپا و دیگر بازارهای آسیایی هم کشیده شد.
نوامبر ۲۰۲۶؛ عرضه سهام آنتروپیک
پس از اسپیسایکس، آنتروپیک، سازنده کلاد، در ۱۹ نوامبر ۲۰۲۶ (۲۸ آبان ۱۴۰۵) وارد بورس نزدک شد. هر سهم با قیمت ۸۳ دلار عرضه و روز اول با رشد حدودا ۱۷ درصدی، روی ۹۷.۱۷ دلار بسته شد.
روز بعد، این سهام ۸.۵ درصد افت کرد و به ۸۸.۹۱ دلار رسید که همچنان حدود ۷ درصد بالاتر از قیمت عرضه اولیه بود. در روز عرضه آنتروپیک، شاخصهای اصلی والاستریت نیز افت کردند.
چرا نگرانی درباره ترکیدن حباب هوش مصنوعی بیشتر شد؟
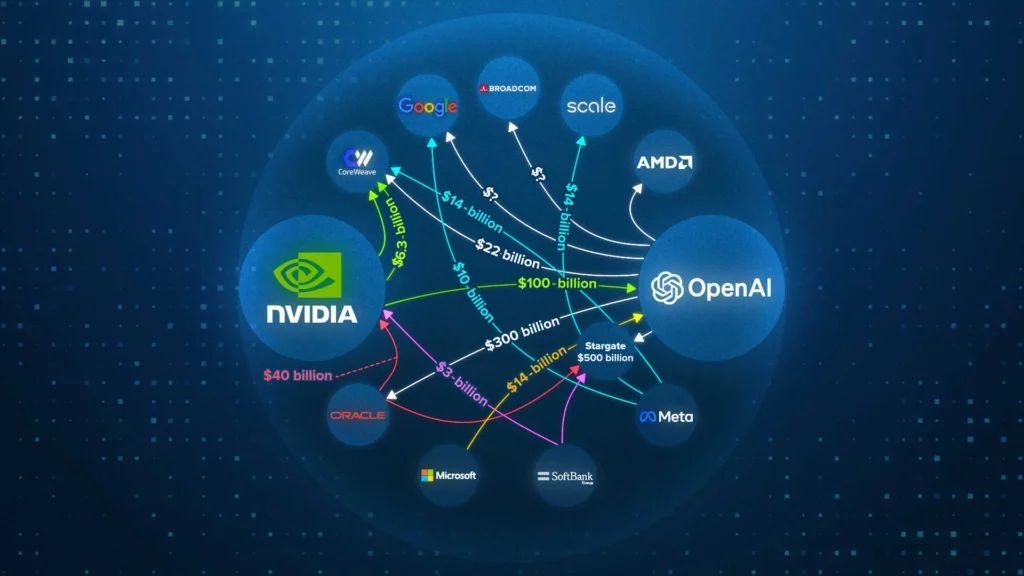
عوامل مختلفی از جمله نحوه جذب سرمایه، روابط بین شرکتها و وقوع اتفاقات مختلف در ماه نوامبر باعث ایجاد ترس از ترکیدن حباب AI شده است.
۱. نحوه سرمایهگذاریها و تأمین مالی
در آغاز، شرکتهای این حوزه بخش عمده سرمایهگذاریها را از پولی تأمین میکردند که از فعالیتهای روزمرهشان بهدست میآوردند. اما تا سال ۲۰۲۶، بازار اوراق بدهی به منبع اصلی تأمین مالی توسعه زیرساختهای هوش مصنوعی تبدیل شد.
در کنار این اتفاق، حدود ۳ تریلیون دلار تعهد مالی هم وجود داشت که در ترازنامه شرکتها ثبت نشده بود.
۲. افزایش هزینه زیرساخت نسبت به بازده مورد انتظار
بانک مرکزی اروپا در گزارش نوامبر برآورد کرد که مخارج سرمایهای انباشته شرکتهای بزرگ فناوری آمریکا تا سال ۲۰۳۰ ممکن است به ۵.۵ تریلیون دلار برسد.
همزمان، مقالهای توسط دفتر ملی پژوهش اقتصادی آمریکا، بر پایه نظرسنجی از نزدیک به ۶ هزار مدیر در آمریکا، بریتانیا، آلمان و استرالیا، نشان داد بیش از ۸۰ درصد شرکتها طی سه سال گذشته اثری بر بهرهوری یا اشتغال گزارش نکردهاند. مدیران در همان نظرسنجی برای سه سال آینده بهطور متوسط انتظار داشتند هوش مصنوعی بهرهوری را ۱.۴ درصد و تولید را ۰.۸ درصد افزایش دهد.
این فاصله میان آنچه شرکتها تا امروز گزارش کردهاند و آنچه انتظار دارند، بخشی از بحث درباره زمان بازگشت سرمایه را توضیح میدهد.
۳. شرکتها در نقشهای یکسان؛ سرمایهگذار، فروشنده و مشتری
مورد بعدی، نگرانی درباره سرمایهگذاریهای چرخشی میان شرکتهای پیشروست. در این چرخه، شرکتهایی که از یکدیگر کالا یا خدمات میخرند، در یکدیگر سرمایهگذاری هم میکنند. یعنی بهصورت همزمان خودشان هم سرمایهگذار، هم فروشنده و هم مشتری یکدیگر هستند.
برای مثال، در سپتامبر ۲۰۲۵ (شهریور ۱۴۰۴)، انویدیا و اوپنایآی از یک تفاهمنامه برای استقرار سامانههای انویدیا با ظرفیت دستکم ۱۰ گیگاوات خبر دادند. انویدیا در همان اعلامیه گفت قصد دارد بهتدریج تا سقف ۱۰۰ میلیارد دلار در اوپنایآی سرمایهگذاری کند.
مشکل چنین روابطی این است که ارزش سهام شرکتها و بهدنبال آن، سطح قیمتها در کل بازار را بهشکل مصنوعی بالا میبرد. والاستریت ژورنال این الگو را یادآور گسترش زیرساخت اینترنت در دهه ۱۹۹۰ میداند و میگوید این چرخه میتواند در دوره رونق به رشد بیشتر کمک کند و در دوره افت، ریزش را تشدید کند.
۴. وقوع شوکهای همزمان در ماه نوامبر
صورتهای مالی آنتروپیک نمونهای از فاصله میان رشد فروش و سودآوری است. همانطور که در بخش تاریخچه گفتیم، عرضه اولیه سهام آنتروپیک در ۱۹ نوامبر ۲۰۲۶ (۲۸ آبان ۱۴۰۵) با قیمت ۸۳ دلار برای هر سهم انجام شد و در روز نخست حدود ۱۷ درصد رشد کرد. اما در روز بعد، این سهام ۹.۱ درصد افت کرد و روی ۸۸.۳۰ دلار بسته شد.
طبق گزارش رویترز از اسناد عرضه اولیه آنتروپیک، درآمد سهماهه سوم این شرکت به ۱۶.۹۶ میلیارد دلار رسید و نسبت به فصل قبل ۴۷ درصد رشد کرد. در همان فصل، این شرکت ۵۶۷ میلیون دلار زیان عملیاتی ثبت کرد. ارزشگذاری آنتروپیک هنگام قیمتگذاری عرضه اولیه حدود ۱.۵ تریلیون دلار بود.
در همان روز، سهام انویدیا نیز حدود ۱۴ درصد افت کرد. رویترز پیش از آن از بررسی رویههای حسابداری انویدیا توسط نهاد ناظر بازار آمریکا خبر داده بود. کنار رفتن جنسن هوانگ و نگرانی از بازده سرمایهگذاریها نیز در گزارشهای آن هفته مطرح بودند. این اتفاقها در شرایطی رخ دادند که هزینه استقراض و ارزشگذاری شرکتها از قبل زیر ذرهبین بود.
نظر موافقان و مخالفان فرضیه حباب AI؛ بررسی استدلالها
همزمانی افت قیمتها با رشد درآمدها توضیح میدهد چرا تحلیلگران تفسیرهای متفاوتی دارند. یک گروه میگوید قیمتها آنقدر به ادامه رشد وابسته بودهاند که حتی نتایج مالی قوی هم برای حفظ ارزشگذاریها کافی نیست.
اما گروه دیگر، فروش اخیر را تعدیل انتظارات میداند و به درآمد واقعی شرکتهای بزرگ و ادامه تقاضا برای تراشه اشاره میکند. در این قسمت، نظرهای مختلف افراد متخصص و چهرههای مشهور بازارهای مالی درباره ماهیت و وجود حباب ایآی را بررسی میکنیم:
ری دالیو، مدیر صندوق پوشش ریسک بریجواتر
ری دالیو (Ray Dalio)، مدیر صندوق پوشش ریسک بریجواتر (Bridgewater Associates)، در ژانویه ۲۰۲۵ (دی ۱۴۰۴) به فایننشال تایمز گفت خوشبینی والاستریت به هوش مصنوعی و قیمت بالای سهام، او را به یاد دوره پیش از سقوط دات کام میاندازد.
سم آلتمن، مدیرعامل اوپنایآی
سم آلتمن (Sam Altman)، مدیرعامل OpenAI، در اوت ۲۰۲۵ (مرداد ۱۴۰۵) فضای سرمایهگذاری را حبابی توصیف کرد و آن را با موج سرمایهگذاری اینترنت در دهه ۱۹۹۰ مقایسه کرد. او همزمان از اهمیت خود فناوری گفت.
گری گنسلر، رئیس پیشین کمیسیون بورس آمریکا
گری گنسلر (Gary Gensler)، رئیس پیشین کمیسیون بورس آمریکا، در مصاحبه ۱۶ نوامبر (۲۵ آبان) با سیانان گفت بازار وارد حباب شده و عقبنشینی پس از موج بزرگ سرمایهگذاری زیرساختی احتمالاً تا پیش از انتخابات ریاستجمهوری ۲۰۲۸ آمریکا به رکود میانجامد.
جیمی دایمن، مدیرعامل جیپی مورگان
جیمی دایمن (Jamie Dimon)، مدیرعامل جیپی مورگان (JPMorgan)، بزرگترین بانک آمریکا، در اکتبر ۲۰۲۵ گفت «هوش مصنوعی واقعی است»، اما به باور او بخشی از پولی که اکنون در این حوزه سرمایهگذاری میشود، هدر خواهد رفت.
او همچنین گفت احتمال افت قابلتوجه بازار سهام در دو سال آینده بیشتر از چیزی است که قیمتهای بازار در آن زمان نشان میدادند.
تحلیلگران مورگان استنلی؛ شرکت خدمات مالی آمریکایی
تحلیلگران مورگان استنلی گفتهاند که تأمین مالی از طریق بدهی نیز خطر شکلگیری حباب هوش مصنوعی را افزایش داده است. این افراد در سال ۲۰۲۵ برآورد کردند که بدهی مربوط به تأمین مالی مراکز داده ممکن است تا سال ۲۰۲۸ از یک تریلیون دلار فراتر برود.
اوون لامونت، مدیر پرتفوی در آکادیان
اوون لامونت (Owen Lamont)، مدیر پرتفوی در آکادیان (Acadian Asset Management)، در نوامبر احتمال اینکه بورس آمریکا در حباب هوش مصنوعی باشد را ۷۰ درصد برآورد کرد.
او ارزشگذاری، رفتار سفتهبازانه، انتشار سهام و ورود پول را برای این ادعا بررسی کرده است و بخشی از جهش انتشار سهام در سنجه او، از عرضه سهام اسپیسایکس میآید.
پژوهشگران گلدمن ساکس
پژوهشگران گلدمن ساکس (Goldman Sachs)، شرکت خدمات مالی و بانکداری چندملیتی آمریکایی، در اکتبر ۲۰۲۵ به رشد سود، ترازنامه قوی شرکتهای پیشرو و تمرکز بازار در دست چند شرکت جاافتاده استناد کردند. ارزیابی آنها به وضعیت بازار در همان مقطع مربوط بود.
فیلیپ پالومبو، مدیر سرمایهگذاری پالومبو ولث منیجمنت
فیلیپ پالومبو (Philip Palumbo)، مدیر سرمایهگذاری پالومبو ولث منیجمنت (Palumbo Wealth Management)، پس از موج فروش ۲۰ نوامبر، افتها را بیشتر ناشی از نگرانی درباره رشد و رفتار کوتاهمدت سرمایهگذاران دانسته و در کوتاهمدت انتظار رکود ندارد.
آیا حباب هوش مصنوعی ترکیده است؟ مقایسه بازار چین و آمریکا
برای بررسی اینکه آیا حباب AI واقعا ترکیده است یا خیر، بد نیست در کنار نظر متخصصان، نگاهی به وضعیت بازارهای چین و آمریکا بهعنوان دو رقیب در این حوزه و همچنین پیشبینیهای تریدرها در سایتهایی مانند پالیمارکت بیندازیم.
چین؛ ریزشی که رویترز آن را ترکیدن حباب توصیف کرد
تا ۲۶ اکتبر ۲۰۲۶ (۴ آبان ۱۴۰۵)، شاخص STAR ۵۰ چین که وزن زیادی به شرکتهای هوش مصنوعی و نیمهرسانا میدهد، در کمتر از چهار ماه، ۴۰ درصد نسبت به اوج ژوئیه سقوط کرد. افت شاخص گستردهتر CSI ۳۰۰ نسبت به اوج ژوئن هم حدود ۲۰ درصد بود.
رویترز در گزارشهای خود از محرک واحدی برای این سقوطها صحبت نکرده، اما عواملی مانند قیمتهای بالا، نگرانی درباره تقاضای هوش مصنوعی و احتمال محدودیت بر ورود تجهیزات چینی به مراکز داده خارجی را بهعنوان عوامل فشار مطرح کرده است.
این افت برای شرکتهایی که قصد ورود به بورس داشتند نیز پیامد داشت. هنگ هائو (Hong Hao)، مدیر ارشد سرمایهگذاری در لوتوس اَسِت منیجمنت (Lotus Asset Management)، به رویترز گفت شرایط جدید میتواند عرضه سهام بسیاری از شرکتها را متوقف کند. در همان زمان، بعضی تحلیلگران از فرصت خرید در بخشهایی از بازار چین حرف میزدند.
آمریکا؛ افت شدید، با تفسیرهای متفاوت
بورس نزدک در ۲۰ نوامبر (۲۹ آبان ۱۴۰۵) روی ۲۲٬۶۱۷.۷۳ واحد بسته شد که حدود ۱۸ درصد پایینتر از رکورد پایانی ۶ اکتبر بود. انویدیا نزدیک ۴۸ درصد نسبت به رکورد پایانی ماه اکتبر و شرکت پردازش ابری کورویو (CoreWeave) نیز حدود ۸۰ درصد نسبت به اوج سال ۲۰۲۵ سقوط کردند.
در سوی دیگر، انویدیا در گزارش ۱۷ نوامبر (۲۶ ابان) اعلام کرد درآمد فصل منتهی به ۲۵ اکتبر (۳ آبان) به ۱۱۵.۸ میلیارد دلار رسیده و نسبت به سال قبل ۱۰۳ درصد رشد کرده است.
شرطبندیها در بازارهای پیشبینیها
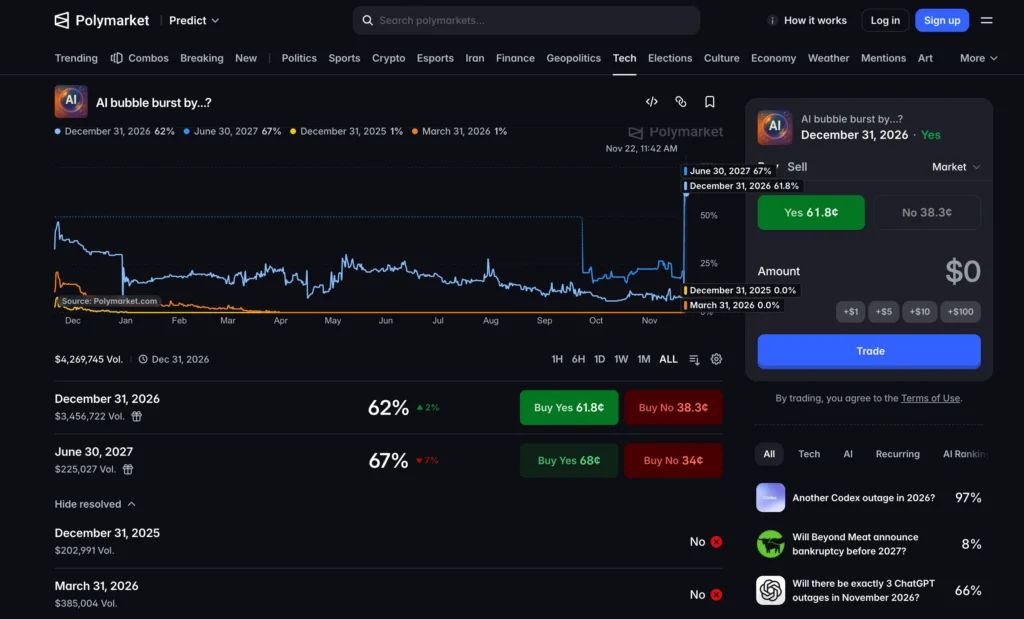
جالب است بدانید که در سایتهای پیشبینی مانند پالیمارکت (Polymarket)، درحالحاضر شرطبندیهایی درباره اینکه چه زمانی حباب ایآی میترکد، وجود دارد. در پیشبینیای که در تصویر زیر مشاهده میکنید، تریدرها روی تاریخهای ۳۱ دسامبر و ۳۰ ژوئن با درصدهای نسبتاً نزدیکی شرط بستهاند:
آیا ترکیدن حباب هوش مصنوعی، سال ۲۰۲۶ را وارد رکود اقتصادی میکند؟
دادههای موجود تا ۲۲ نوامبر برای اعلام رکود در آمریکا کافی نیست. طبق برآورد اولیه اداره تحلیل اقتصادی آمریکا، تولید ناخالص داخلی واقعی در سهماهه سوم ۲۰۲۶ با نرخ سالانهشده ۳.۴ درصد رشد کرد. رقم سهماهه دوم ۲.۲ درصد بود.
اداره آمار کار نیز برای اکتبر از ایجاد ۱۶۵ هزار شغل غیرکشاورزی و نرخ بیکاری ۴.۱ درصد خبر داده است. این دادهها عمدتاً به پیش از موج فروش نیمه دوم نوامبر مربوطاند.
در سطح جهان، پیشبینی پایه صندوق بینالمللی پول در اکتبر، رشد ۳.۱ درصدی در ۲۰۲۶ و ۳.۴ درصدی در ۲۰۲۷ بود. این پیشبینی با دادههای موجود تا اول اکتبر تهیه شد. این صندوق در سناریویی جداگانه برآورد کرده که عقبنشینی سرمایهگذاری در هوش مصنوعی میتواند سطح تولید ناخالص داخلی جهان را تا ۲۰۲۸ حدود ۰.۴ درصد پایینتر از مسیر پایه ببرد. کاهش ساختوساز و سرمایهگذاری و همچنین افت مصرف بر اثر کاهش ثروت سهامداران، از کانالهای اثرگذاری در این سناریو هستند.
مقایسه حباب هوش مصنوعی با حباب دات کام در سال ۲۰۰۰
در اواخر دهه ۱۹۹۰، انتظار رشد سریع اینترنت، سرمایه فراوانی را به شرکتهای نوپا و زیرساخت مخابرات سرازیر کرد. در آن زمان، بسیاری از شرکتهای اینترنتی با وجود درآمد یا سود محدود، ارزشگذاری بالایی داشتند.
اما با معکوسشدن روند بازار در سال ۲۰۰۰، شاخص بورس نزدک وارد روند نزولی شد که طبق گزارش صندوق بینالمللی پول، حدود ۷۸ درصد از ارزش خود را تا اواخر سال ۲۰۰۲ از دست داد. این اتفاق به ترکیدن حباب دات کام (Dot-com Bubble Burst) معروف شد.
دفتر ملی پژوهش اقتصادی آمریکا، اوج چرخه اقتصادی آن دوره را مارس ۲۰۰۱ و کف آن را نوامبر همان سال ثبت کرده است.
شباهتها
مهمترین شباهت بین این دو حباب در قیمتگذاری خوشبینانه و تأمین مالی مشتریان است. در هر دو دوره، سرمایهگذاران برای رشد آینده فناوری پول زیادی پرداختند و برخی تأمینکنندگان به مشتریانی سرمایه یا اعتبار دادند که تجهیزاتشان را میخریدند.
بانک مرکزی اروپا در نوامبر ۲۰۲۶ گزارش داد که حجم عرضههای اولیه در آمریکا نسبت به تولید ناخالص داخلی در مسیری قرار گرفته که میتواند از اوج دوره دات کام عبور کند.
تفاوتها
تفاوت این دو نیز در ساختار شرکتهای پیشرو است. بخش مهمی از موج کنونی را شرکتهای جاافتادهای هدایت میکنند که درآمد، سود و ترازنامههای بزرگ دارند. گلدمن ساکس این ویژگی را از تفاوتهای مهم دو دوره میداند.
درعینحال، بانک مرکزی اروپا هشدار میدهد افزایش استفاده از بدهی برای ساخت مراکز داده، شرکتها و اعتباردهندگان را در برابر افت درآمد و افزایش هزینه استقراض آسیبپذیرتر میکند.
اثر افت سهام هوش مصنوعی بر بورس، بیت کوین و طلا در سال ۲۰۲۶
در این قسمت بد نیست نگاهی به اثر افت سهام AI بر بازارهای مالی بانند سهام، کریپتو و طلا در نوامبر ۲۰۲۶ و همزمان با ریزش سهام آنتروپیک تنها یک روز پس از عرضه عمومی بیندازیم.
بورس آمریکا
- نزدک در یک روز ۵.۳ درصد و در هفته حدود ۱۰ درصد افت کرد و رشد خود از ابتدای سال را از دست داد.
- شاخص S&P500 نیز روز جمعه ۲۰ نوامبر (۲۹ آبان) ۳.۷ درصد افت کرد، اما بازده کل آن، با احتساب سود اسپات، از ابتدای سال حدود ۲ درصد مثبت بود.
بورس جهان
- شاخص جهانی سهام MSCI در هفته منتهی به ۲۰ نوامبر، ۸.۱ درصد افت کرد.
- اما بازده کل شاخص MSCI ACWI از ابتدای سال حدود ۱.۹ درصد مثبت بود.
- در معاملات روز جمعه، شاخص STOXX ۶۰۰ اروپا حدود ۲ درصد و نیکی ژاپن حدود ۵ درصد افت کردند.
ارزهای دیجیتال
- قیمت بیت کوین روز جمعه به زیر ۵۷٬۷۴۲ دلار رسید و شنبه ۲۱ نوامبر، در مقطعی ۵۵,۶۰۰ دلار را هم لمس کرد، اما دوباره به بالای ۶۰ هزار دلار برگشت.
- قیمت اتریوم نیز در یکی از مقاطع معاملات جمعه با افت ۵.۲ درصدی در محدوده ۱٬۶۴۹ دلار معامله شد.
همانطور که در تحلیل علت سقوط بیت کوین در آبان ۱۴۰۵ گفتیم، این ارز دیجیتال هم از فروش داراییهای پرریسک اثر گرفت و هم با فشار فروش مخصوص بازار خودش روبهرو بود صندوق اسپات بیت کوین بلکراک در پنجشنبه ۱۹ نوامبر بزرگترین خروج روزانه سرمایه از زمان راهاندازی را ثبت کرد.
طلا
اونس جهانی طلا در بازار اسپات عصر جمعه به حدود ۳٬۵۱۴ دلار رسید. صندوق طلای SPDR Gold Shares نیز از ابتدای سال ۱۸.۵ درصد افت داشت.
در خصوص افت قیمت طلا، نرخ بهره و نیاز به نقدینگی هم نقش داشتند. رویترز فشار دلار قوی و انتظار برای افزایش نرخ بهره آمریکا را از عوامل افت این فلز دانست. به گفته یکی از تحلیلگران این گزارش، فروش اجباری بخشی از موقعیتهای طلا در جریان ریزش سهام هم به این اتفاق دامن زد.
در همان روز جمعه، بازده اوراق دهساله خزانهداری آمریکا کاهش یافت و رویترز آن را با افزایش تقاضا برای اوراق در جریان فروش سهام مرتبط دانست. رفتار متفاوت طلا و اوراق نشان داد که در آن مقطع، واکنش همه داراییهای امن یکسان نبود.
سؤالات متداول
حباب هوش مصنوعی یعنی چه؟
حباب هوش مصنوعی زمانی شکل میگیرد که خوشبینی سرمایهگذاران، ارزشگذاری شرکتهای این حوزه را به سطحی برساند که حتی با درنظرگرفتن رشد مورد انتظار، توجیه آن با سود و جریان نقدی آینده دشوار باشد.
آیا حباب هوش مصنوعی ترکیده است؟
تا ۲۲ نوامبر ۲۰۲۶، سهام فناوری در چین و آمریکا افت شدیدی داشت. برخی تحلیلگران این ریزش را نشانه ترکیدن حباب و برخی دیگر آن را تعدیل انتظارات پس از رشد سریع قیمتها میدانند. درباره ترکیدن حباب در مقیاس جهانی هنوز اتفاقنظر وجود ندارد.
حباب هوش مصنوعی چه شباهتی به حباب دات کام دارد؟
در هر دو دوره، انتظار رشد سریع یک فناوری جدید، سرمایه زیادی را به سمت سهام شرکتها و توسعه زیرساخت سرازیر کرد. تفاوت مهم این است که بخش بزرگی از سرمایهگذاری امروز را شرکتهای جاافتادهای با درآمد و سود قابلتوجه هدایت میکنند.
آیا ترکیدن حباب هوش مصنوعی میتواند باعث رکود شود؟
بله، اگر افت بازار به کاهش گسترده سرمایهگذاری، استخدام و مصرف منجر شود، احتمال رکود بالا میرود. بااینحال، آمار رشد و اشتغال آمریکا تا ۲۲ نوامبر ۲۰۲۶ برای اعلام رکود کافی نبود.
افت سهام هوش مصنوعی چه اثری بر بیت کوین و طلا دارد؟
فروش سهام فناوری میتواند تمایل سرمایهگذاران به نگهداری داراییهای پرریسک مانند بیت کوین را کاهش دهد. واکنش طلا به شرایط بازار بستگی دارد. در موج فروش نوامبر، دلار قوی و نیاز برخی معاملهگران به نقدینگی هم بر قیمت طلا فشار آوردند.
جمعبندی
تا ۲۲ نوامبر ۲۰۲۶ (۱ آذر ۱۴۰۵)، افت شدید سهام فناوری در آمریکا و چین نگرانی درباره ترکیدن حباب هوش مصنوعی را بیشتر کرده است، اما درباره ترکیدن آن در مقیاس جهانی اتفاقنظر وجود ندارد. مسئله اصلی این است که آیا سود شرکتها میتواند هزینه سنگین تراشهها و مراکز داده و بدهی ناشی از آن را پوشش دهد یا نه.
موج فروش با افت بیت کوین و فشار بر طلا همزمان شد، هرچند هر بازار عوامل دیگری هم برای افت داشت. آمار رشد و اشتغال آمریکا تا آن تاریخ برای اعلام رکود کافی نبود. ادامه افت سرمایهگذاری و سرایت آن به اشتغال و مصرف، ریسک رکود را جدیتر میکند.

لطفا در صورت مشاهده دیدگاههای حاوی توهین و فحاشی یا خلاف عرف جامعه با گزارش سریع آنها، به ما در حفظ سلامت بستر ارتباطی کاربران کمک کنید.