
صندوق طلا چیست؟ آموزش خرید و راهنمای مزایا و معایب

وقتی طلا را با هدف پسانداز میخریم، قرار است مدتی آن را نگه داریم و هنگام نیاز بفروشیم. بنابراین، علاوه بر هزینه خرید، محل نگهداری و امکان فروش هم اهمیت دارد. برای کسی که هر ماه مبلغی کنار میگذارد، خرید تدریجی و فروش بخشی از دارایی نیز موضوع مهمی است. صندوق طلا یکی از گزینههای چنین پساندازی است.

صرافی کیف پول من
معامله تتر و پکسگلد بدون کارمزد
با خرید واحدهای صندوق، میتوان در بازار طلا سرمایهگذاری کرد، بدون اینکه مسئولیت نگهداری سکه یا شمش را بر عهده گرفت. البته ارزش این واحدها هم بالا و پایین میرود. شناخت نحوه کار صندوق کمک میکند پیش از خرید، بدانیم سود و زیان آن از کجا میآید و چه هزینههایی دارد.
صندوق طلا چیست؟
صندوق طلا نوعی صندوق سرمایهگذاری است که پول سرمایهگذاران را جمع میکند و بخش اصلی آن را به داراییهای مرتبط با طلا اختصاص میدهد. مدیریت این داراییها بر عهده شرکت ارائهدهنده صندوق است و هر سرمایهگذار به اندازه سهم خود، در سود و زیان آن شریک میشود.
سهم شما با «واحد» مشخص میشود؛ هر واحد، بخش کوچکی از مالکیت داراییهای صندوق است. ارزش آن هم به همین داراییها و تعداد واحدهای صندوق بستگی دارد، نه مقدار ثابتی مانند یک گرم طلا.
صندوقهای طلای رایج در بورس ایران از نوع قابلمعامله یا ETF هستند؛ یعنی واحدهایشان را در سامانه کارگزاری معامله میکنید. برای یافتن هر صندوق، «نماد» یا نام کوتاه آن را جستوجو کنید.
صندوق طلا چگونه سرمایهگذاری میکند؟
شرکت پشت این صندوقها بیشتر سرمایه را صرف خرید «گواهی سپرده شمش و سکه طلا» میکند. این گواهی، سند مالکیت طلای نگهداریشده در خزانه پذیرفتهشده بورس کالاست. صندوق گواهیها را در اختیار دارد و شما با خرید واحد، در داراییهای آن شریک هستید.
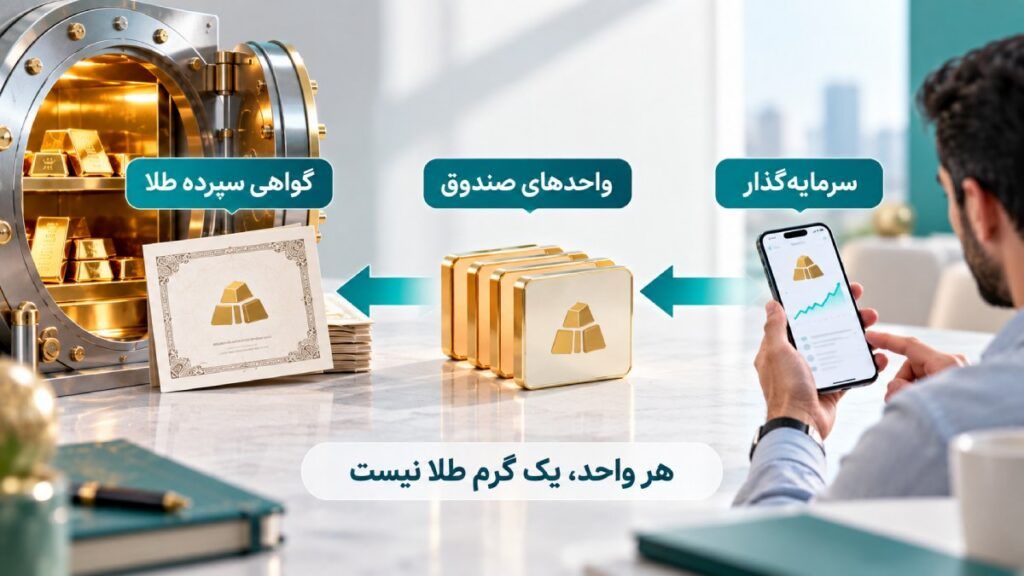
طبق ضوابط این صندوقها، حداقل ۷۰ درصد دارایی باید به گواهیهای سپرده طلا اختصاص یابد. بخش باقیمانده، در چارچوب مقررات، میتواند شامل وجه نقد، سپرده، اوراق درآمد ثابت و قراردادهای مرتبط با طلا باشد. حدود این سرمایهگذاریها در «امیدنامه» آمده است؛ سندی که سیاستها، هزینهها و ریسکهای صندوق را توضیح میدهد.
سود صندوق طلا چگونه محاسبه میشود؟
سود شما زمانی به دست میآید که واحدهای صندوق را گرانتر از مبلغ خرید بفروشید. اگر قیمت فروش کمتر باشد، زیان میکنید. برای محاسبه نتیجه نهایی نیز باید کارمزد خرید و فروش را در نظر بگیرید.
مثلاً در یک نمونه فرضی، ۱٬۰۰۰ واحدِ ۱۰٬۰۰۰ تومانی خریدهاید؛ در مجموع، ۱۰ میلیون تومان بدون کارمزد. فروش هر واحد به قیمت ۱۱٬۰۰۰ تومان، یک میلیون تومان سود ناخالص دارد. فروش در قیمت ۹٬۰۰۰ تومان هم یک میلیون تومان زیان ایجاد میکند.
آیا صندوق طلا سود دورهای پرداخت میکند؟
صندوقهای طلای متداول معمولاً سود ماهانه یا دورهای به حساب بانکی واریز نمیکنند. بازدهی در ارزش واحدها دیده میشود و برای دریافت پول باید واحد بفروشید. «بازدهی ماهانه صندوق» با «پرداخت سود ماهانه» فرق دارد. بازدهی ماهانه فقط نشان میدهد ارزش سرمایهگذاری در آن ماه چقدر تغییر کرده است.
سود صندوق طلا همیشه به اندازه رشد طلاست؟
خیر. اگر قیمت طلا ۲۰ درصد بالا برود، الزاماً همه صندوقها ۲۰ درصد سود نمیدهند. ابتدا باید مشخص باشد منظور، طلای جهانی، طلای ۱۸ عیار، شمش یا سکه است؛ سپس ترکیب دارایی صندوق را با همان معیار مقایسه کنیم.
برای نمونه، فرض کنید صندوقی ۹۰ درصد دارایی خود را در طلا و ۱۰ درصد را بهصورت وجه نقد نگه داشته باشد. اگر بخش طلایی ۲۰ درصد رشد کند و ارزش وجه نقد ثابت بماند، رشد کل داراییها حدود ۱۸ درصد خواهد بود. در این مثال ساده، ترکیب صندوق ثابت فرض شده و هزینهها لحاظ نشدهاند.
تفاوت رشد سکه و شمش، تصمیمهای مدیر و هزینههای صندوق نیز بر نتیجه اثر دارند. همچنین ممکن است واحد را گرانتر از ارزش دارایی پشت آن بخرید. تغییر این فاصله، که «حباب» نام دارد، سود شما را تغییر میدهد.
دلار و بازار جهانی چه اثری بر صندوق طلا دارند؟
ارزش طلا در ایران هم از قیمت اونس طلا جهانی تأثیر میگیرد و هم از قیمت دلار. برای مثال، اگر طلا در بازار جهانی گران شود اما دلار در ایران ارزانتر شود، بخشی از اثر رشد جهانی خنثی خواهد شد. پس برای بررسی صندوق ایرانی، دنبالکردن نمودار دلاری طلا بهتنهایی کافی نیست؛ بازار ارز و شرایط داخلی سکه و شمش هم اهمیت دارند.
NAV و حباب صندوق طلا چیست؟
برای سنجش قیمت خرید واحد صندوق، آن را با NAV یا «ارزش ذاتی داراییها» مقایسه میکنیم؛ عددی که ارزش دارایی پشت واحدها را نشان میدهد.
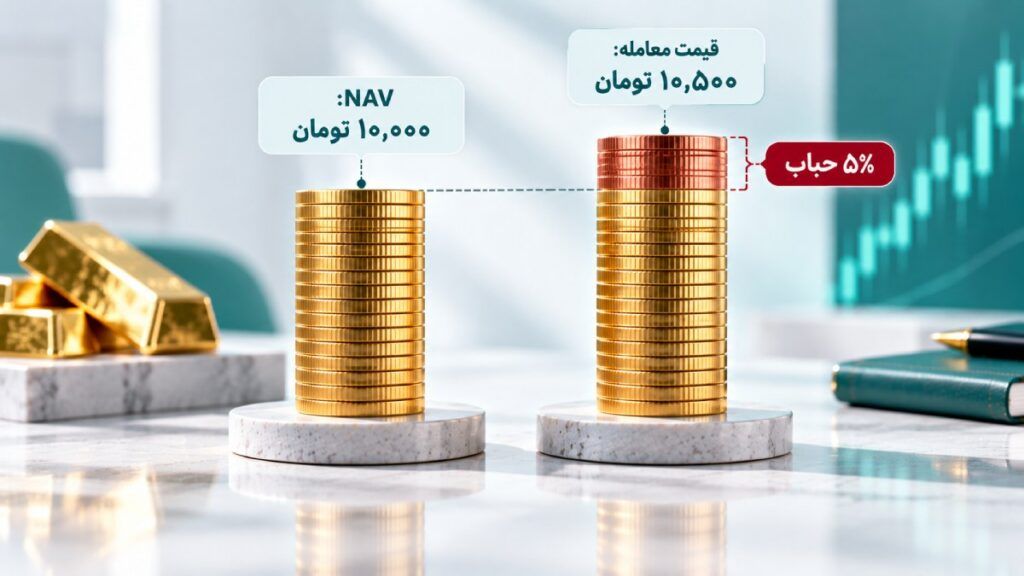
NAV هر واحد از تقسیم ارزش داراییهای صندوق پس از کسر بدهیها، بر تعداد واحدها به دست میآید. هزینههای صندوق نیز در این محاسبه اثر دارند. اما نرخ خریدوفروش در بازار را سفارشهای خریداران و فروشندگان تعیین میکند؛ بنابراین، ممکن است با NAV برابر نباشد. این فاصله را «حباب صندوق» مینامند.
اگر NAV هر واحد ۱۰٬۰۰۰ تومان باشد و آن را ۱۰٬۵۰۰ تومان بخرید، ۵ درصد بیشتر پرداختهاید. اگر این فاصله از بین برود و NAV ثابت بماند، قیمت به ۱۰٬۰۰۰ تومان میرسد؛ یعنی بدون افت داراییهای صندوق هم زیان میکنید.
قیمت معامله و NAV باید با یک واحد پول و مربوط به زمان نزدیک باشند. NAV قدیمی قابلاتکا نیست و قیمت آخرین معامله هم ممکن است با نرخ قابلخرید فعلی تفاوت داشته باشد.
حباب صندوق را باید از حباب داراییهای داخل آن جدا کرد. برای مثال، خود سکه میتواند گرانتر از ارزش طلای موجود در آن معامله شود. اگر این حباب کاهش یابد، صندوقِ دارای سکه هم تحتتأثیر قرار میگیرد. بنابراین، خرید در قیمتهای پایینتر از ارزش ذاتی یا NAV بهتنهایی تضمینی برای سود نیست.
هزینه خرید و نگهداری صندوق طلا
برای خرید واحد صندوق، اجرت ساخت زیورآلات نمیپردازید؛ بااینحال، سه نوع هزینه بر نتیجه سرمایهگذاری اثر میگذارد:
- کارمزد خریدوفروش: برای نمونه، کارمزد اعلامشده در هر طرف معامله ۰٫۱۲ درصد است. با این نرخ، خرید ۱۰ میلیون تومان واحد صندوق حدود ۱۲ هزار تومان کارمزد دارد. هنگام فروش هم کارمزد جداگانهای بر اساس مبلغ فروش دریافت میشود.
- هزینههای اداره صندوق: هزینه مدیریت، حسابرسی و موارد مشابه از دارایی صندوق پرداخت میشوند. اثر این هزینهها در NAV دیده میشود و معمولاً مبلغ جداگانهای از حساب بانکی شما برداشت نمیکنند.
- فاصله نرخ خرید و فروش: فرض کنید ارزانترین فروشنده، هر واحد را ۱۰٬۱۰۰ تومان میفروشد، اما بهترین خریدار فقط ۱۰٬۰۰۰ تومان میپردازد. اگر بخرید و بلافاصله بفروشید، با فرض ثابتماندن سفارشها، برای هر واحد ۱۰۰ تومان زیان دارید. این اختلاف، جدا از کارمزد است.
خریدوفروش واحدهای صندوق طلا طبق مقررات فعلی از مالیات معاف است؛ بنابراین مالیات معامله به هزینههای بالا اضافه نمیشود. بااینحال، برای برآورد هزینه واقعی، مبلغ نهایی سفارش و هزینههای درجشده در امیدنامه را بررسی کنید.
مزایا و ریسکهای صندوق طلا
صندوق طلا بعضی دشواریهای خرید و نگهداری طلا را کم میکند، اما همچنان یک سرمایهگذاری با احتمال سود و زیان است. مزایا و محدودیتهای آن را باید کنار هم دید.
مزایای صندوق طلا
- نگهداری آسانتر: لازم نیست سکه یا شمش را در خانه نگه دارید و شخصاً مسئول حفاظت از آن باشید.
- امکان خرید تدریجی: میتوانید با رعایت حداقل مبلغ سفارش، پساندازهای کوچک را به واحد صندوق تبدیل کنید.
- فروش بخشی از سرمایه: برای تأمین مبلغی محدود، کافی است تعدادی از واحدها را بفروشید.
- مدیریت و گزارشدهی: انتخاب داراییها بر عهده مدیران صندوق است و گزارشهای منتشرشده امکان بررسی عملکرد او را فراهم میکنند.
ریسکها و محدودیتهای صندوق طلا
- کاهش ارزش سرمایه: افت بازار طلا یا نرخ ارز میتواند باعث ضرر شود؛ مدیریت حرفهای این احتمال را از بین نمیبرد.
- خرید با حباب: اگر واحدها را خیلی بالاتر از NAV بخرید، کاهش این فاصله ممکن است به زیان شما تمام شود.
- دشواری فروش: در شرایطی مانند کمبود خریدار، صف فروش یا توقف نماد، ممکن است نتوانید در زمان دلخواه خارج شوید.
- وابستگی به ساعت و سامانه معاملات: خریدوفروش بورسی به بازبودن بازار و دسترسی به سامانه کارگزاری نیاز دارد.
بازارگردان با ثبت سفارش خرید و فروش به روانترشدن معاملات کمک میکند. بااینحال، حضور او به معنی تضمین اصل سرمایه یا فروش فوری واحدها در هر شرایطی نیست.
صندوق طلا بهتر است یا طلای فیزیکی؟
اگر طلا را برای استفاده شخصی یا هدیه میخرید، صندوق جای آن را نمیگیرد. اما برای پسانداز، میتوان این دو روش را از نظر نگهداری، هزینه و شیوه فروش مقایسه کرد.
| معیار | صندوق طلا | طلای فیزیکی |
|---|---|---|
| دارایی شما | واحد صندوق | سکه، شمش یا قطعه طلا |
| نگهداری | بدون نگهداری شخصی طلا | نیازمند محل امن |
| فروش بخشی از دارایی | فروش تعدادی واحد | وابسته به اندازه و نوع قطعه |
| هزینه | کارمزد، هزینه صندوق و فاصله خریدوفروش | وابسته به نوع طلا و شرایط فروشنده (معمولاً بالاتر از صندوق) |
| زمان معامله | تابع ساعت و وضعیت بورس | تابع دسترسی به خریدار و فروشنده در بازار فیزیکی |
هزینه زیورآلات را نباید به همه انواع طلای فیزیکی تعمیم داد؛ سکه، شمش و طلای آبشده ساختار هزینه متفاوتی دارند. همچنین خرید واحد صندوق معمولاً حق تحویل مستقیم طلا ایجاد نمیکند. برای نقدکردن سرمایه، واحدها را میفروشید.
اگر هدفتان پسانداز تدریجی با مبالغ کم است و میخواهید هنگام نیاز فقط بخشی از سرمایه را بفروشید، صندوق طلا معمولاً گزینه مناسبتری است. نگهداری آن دردسر کمتری دارد و هزینه معاملاتش هم اغلب پایینتر است؛ البته خریدوفروش به ساعت کاری و شرایط بورس وابسته خواهد بود.
در مقابل، طلای فیزیکی برای کسی مناسبتر است که دراختیارداشتن خودِ طلا برایش اهمیت دارد؛ چه برای استفاده و هدیه، چه برای معامله بدون وابستگی به سامانه بورس. این استقلال با مسئولیت نگهداری امن و بررسی اصالت طلا همراه است. فروش آن نیز به دسترسی به خریدار بستگی دارد و هزینه خریدوفروش، بسته به انتخاب سکه، شمش یا زیورآلات، متفاوت خواهد بود.
تفاوت صندوق طلا با پلتفرمهای خرید آنلاین طلا
هر برنامهای که امکان خرید طلا دارد، صندوق سرمایهگذاری نیست. برای مقایسه، سه تفاوت را بررسی کنید:
- نوع دارایی: در صندوق، واحد سرمایهگذاری دارید. در پلتفرم فروش طلا، معمولاً موجودی بر حسب گرم ثبت میشود؛ ماهیت مالکیت را باید در قرارداد بررسی کرد.
- قیمت و هزینه: واحد صندوق در بازار بورسی معامله میشود و NAV دارد. نرخ خریدوفروش و کارمزد پلتفرم را باید در شرایط همان خدمت دید.
- نگهداری و تحویل: صندوق اسناد و گزارشهای بورسی دارد. در پلتفرم، باید محل نگهداری پشتوانه، مجوز فعالیت و شرایط برداشت یا تحویل فیزیکی روشن باشد.
بنابراین، مقایسه فقط بر اساس ظاهر برنامه یا کارمزد کافی نیست؛ باید بدانید چه داراییای میخرید و چگونه میتوانید آن را بفروشید یا تحویل بگیرید.
ترکیب دارایی صندوق طلا
گزارش ترکیب دارایی نشان میدهد چه سهمی از سرمایه صندوق به هر ابزار اختصاص دارد. این درصدها برای شناخت رفتار احتمالی صندوق مفیدند، اما سود آینده را مشخص نمیکنند.
| نوع دارایی | معنی آن در گزارش | اثر احتمالی بر عملکرد |
|---|---|---|
| گواهی سپرده شمش | سرمایهگذاری در شمش نگهداریشده در خزانه | بهرهبردن از حباب پایین شمش |
| گواهی سپرده سکه | سرمایهگذاری در سکههای خزانه | تاثیر حباب سکه بر صندوق بالا میرود |
| وجه نقد و سپرده | پول نگهداریشده در حساب و سپرده بانکی | کاهش حساسیت سبد به نوسان طلا و وجود نقدینگی برای خرید و بازخریدهای بعدی |
| اوراق درآمد ثابت | اوراق با جریان پرداخت مشخص | میتواند نوسان سبد را تعدیل کند، اما ارزش این اوراق هم کاملاً ثابت نیست. |
| قراردادهای مشتقه | قراردادهایی مانند آتی و اختیار معامله مرتبط با طلا | بسته به نوع و جهت قرارداد، ممکن است ریسک را کاهش یا افزایش دهند. |
اگر حباب قیمت سکه کوچک شود، صندوقی با سهم بیشتر سکه، با فرض شرایط یکسان، آسیب بیشتری میبیند. افزایش حباب هم میتواند به رشد بیشتر آن کمک کند. بنابراین، سهم بالاتر سکه همیشه مزیت یا ضعف نیست ولی نوسان بیشتری به صندوق میدهد.
سهم بیشتر وجه نقد نیز در رشد سریع طلا میتواند بازدهی را عقب نگه دارد، اما هنگام افت، کاهش ارزش سبد را کمتر کند؛ با این فرض که ترکیب و سایر شرایط ثابت بمانند.
در مورد مشتقهها، فقط دیدن درصد کافی نیست. باید مشخص شود قرارداد برای محافظت از داراییها استفاده شده یا برای افزایش سرمایهگذاری روی یک جهت بازار. همچنین درصد بالاتر وجه نقد، فروش فوری واحدهای شما را تضمین نمیکند؛ نقدشوندگی واحدها به سفارشهای بازار و عملکرد بازارگردان هم وابسته است.
برخی صندوقها میتوانند تا سقف مجاز ۵ درصد در گواهی نقره هم سرمایهگذاری کنند. وجود این دارایی، بخشی از بازدهی را به بازار نقره وابسته میکند. ملاک بررسی، گزارش واقعی صندوق است، نه صرفاً نام آن.
چگونه صندوق طلا بخریم؟
برای خرید واحدهای صندوق طلای بورسی، معمولاً کد بورسی و حساب فعال کارگزاری کافی است و به کد جداگانه بورس کالا نیاز ندارید. مراحل اصلی به این ترتیب است:
۱. ثبتنام و احراز هویت: اطلاعات خود را در سجام ثبت کنید و افتتاح حساب در کارگزاری دارای مجوز را انجام دهید. این مراحل معمولاً بهصورت غیرحضوری در دسترساند.
۲. واریز وجه: حساب معاملاتی را به اندازه مبلغ خرید و کارمزد شارژ کنید.
۳. انتخاب نماد: نماد صندوق را جستوجو و نام کامل آن را با وبسایت رسمی صندوق تطبیق دهید.
۴. ثبت قیمت و تعداد: NAV بهروز و سفارشهای فروش را بررسی کنید، سپس قیمت پیشنهادی و تعداد واحدها را وارد کنید. تعیین سقف قیمت، مانع خرید گرانتر از مبلغ انتخابی شماست، اما انجام سفارش را تضمین نمیکند.
۵. بررسی نتیجه: سفارش ممکن است کامل، جزئی یا اصلاً اجرا نشود. بعد از انجام معامله، واحدهای خریداریشده در دارایی شما نمایش داده میشوند.
هنگام ثبت مبلغ، ریال و تومان را اشتباه نگیرید. بسیاری از تابلوهای بورسی قیمت را به ریال نشان میدهند.
حداقل مبلغ خرید و ساعت معاملات صندوق طلا
در اکثر صندوقهای طلا، حداقل خرید آنلاین ۱۰۰ هزار تومان اعلام شده است. مبلغ نهایی به تعداد واحدها و کارمزد بستگی دارد؛ محدودیت سفارش را در سامانه کارگزاری ببینید.
برنامه معمول فعلی معاملات، شنبه تا چهارشنبه بهجز تعطیلات رسمی، از ساعت ۱۲ تا ۱۸ است. از ۱۱:۴۵ تا ۱۲ نیز مرحله پیشگشایش برگزار میشود؛ در این بازه سفارش میگذارید، اما معامله هنوز انجام نمیشود.
تغییر ساعت یا توقف موقت معاملات در بخش «پیام ناظر» سامانه کارگزاری اعلام میشود؛ پیش از سفارش، اطلاعیه همان روز را ببینید. ثبت درخواست خارج از ساعت بورس نیز به معنی انجام فوری معامله نیست.
پول فروش صندوق طلا چه زمانی قابلبرداشت است؟
تسویه معاملات معمولاً یک روز کاری پس از فروش انجام میشود؛ اصطلاحاً T+۱. برای انتقال وجه به بانک، باید درخواست برداشت هم ثبت کنید. زمان پرداخت به برنامه کارگزاری و تعطیلات بستگی دارد؛ بنابراین، نمایش پول در حساب معاملاتی به معنی واریز آن به حساب بانکی نیست.
معیارهای انتخاب صندوق طلا
پس از شناخت ترکیب دارایی، چند صندوق را با معیارهای یکسان مقایسه کنید:
- نقدشوندگی: ارزش معاملات روزانه، تعداد و مبلغ سفارشها و فاصله نرخ خریدوفروش را ببینید.
- فاصله از NAV: قیمت قابلخرید را با NAV بهروز مقایسه کنید.
- سابقه عملکرد: بازدهی دورههای همزمان و رفتار صندوق در افت بازار را بررسی کنید.
- هزینه و مدیریت: هزینهها، سیاست سرمایهگذاری و گزارش عملکرد مدیر را بخوانید.
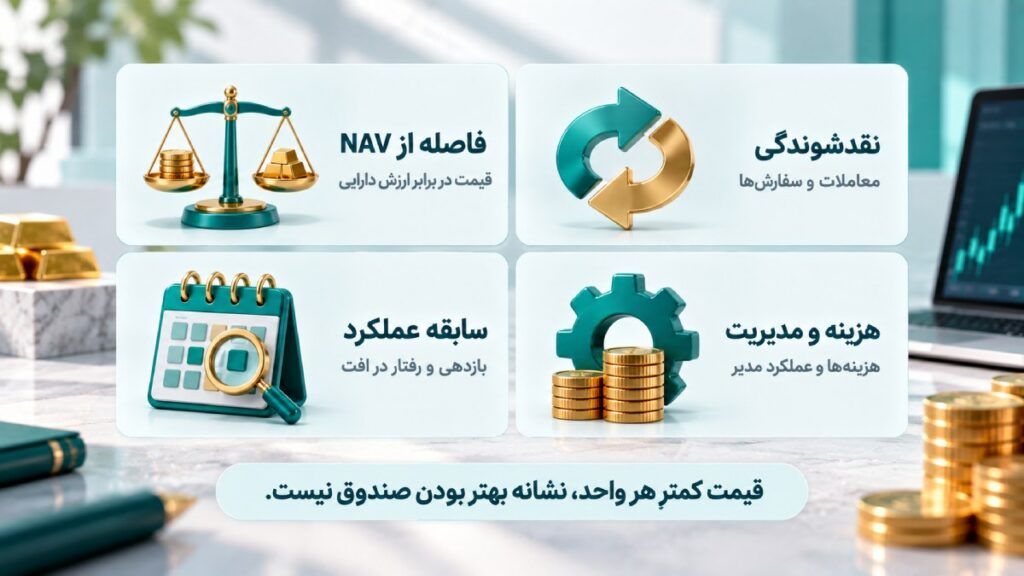
گزارش ماهانه داراییها در وبسایت صندوق و کدال منتشر میشود. این گزارش تصویری از یک مقطع است؛ بررسی چند ماه متوالی، شناخت بهتری از روش مدیر میدهد. همچنین قیمت پایینتر یک واحد، بهتنهایی نشانه ارزانتر یا بهتر بودن صندوق نیست.
صندوق طلا برای چه کسانی مناسب است؟
این روش بیشتر با شرایط کسی سازگار است که میخواهد بخشی از پساندازش را در بازار طلا نگه دارد، به آن پول در آینده نزدیک نیاز ندارد و افت موقت ارزش سرمایه را میپذیرد. برای فردی که خرید تدریجی و نگهداری غیرحضوری را ترجیح میدهد، صندوق طلا گزینه مناسبی است.
در مقابل، کسی که از سرمایهگذاری انتظار درآمد ثابت ماهانه دارد، برای پرداخت نزدیک مثل اجاره یا شهریه به پولش نیاز دارد، یا تحمل کاهش اصل سرمایه را ندارد، نباید صندوق طلا را جایگزین یک گزینه کمنوسان مثل صندوق درآمد ثابت بداند. این صندوق همچنین پاسخگوی نیاز فردی نیست که میخواهد خودِ طلا را برای استفاده یا هدیه در اختیار داشته باشد.
سوالات متداول
آیا صندوق طلا سود تضمینی دارد؟
خیر. سود و اصل سرمایه تضمینشده نیست و ارزش واحدها میتواند کاهش یابد. مجوز فعالیت به معنی تضمین بازدهی نیست.
سود صندوق طلا ماهانه چقدر است؟
نرخ ثابتی ندارد. بازدهی هر ماه به تغییر داراییها و قیمت معامله واحدها بستگی دارد و ممکن است منفی باشد.
آیا برای خرید صندوق طلا کد بورس کالا لازم است؟
خیر؛ برای خرید واحد صندوقهای طلای قابلمعامله، معمولاً همان کد بورسی و حساب فعال کارگزاری کافی است.
آیا حباب منفی نشانه مناسببودن خرید است؟
بهتنهایی خیر. ممکن است NAV قدیمی باشد یا داراییهای داخل صندوق افت کنند. وضعیت نقدشوندگی و ترکیب دارایی هم باید بررسی شود.
جمعبندی
صندوق طلا امکان سرمایهگذاری با مبالغ کوچک و بدون نگهداری شخصی طلا را فراهم میکند. برای انتخاب آن، فقط بازدهی گذشته را نبینید؛ ترکیب دارایی، حباب، هزینه و امکان فروش هم بر نتیجه شما اثر دارند. صندوقی که با هدف پسانداز و نیاز نقدی شما سازگار باشد، انتخاب قابلدفاعتری از گزینهای است که صرفاً در یک دوره سود بیشتری داشته است.


لطفا در صورت مشاهده دیدگاههای حاوی توهین و فحاشی یا خلاف عرف جامعه با گزارش سریع آنها، به ما در حفظ سلامت بستر ارتباطی کاربران کمک کنید.