
بهترین سبد سرمایه گذاری برای ایرانیان؛ بررسی روش تشکیل پرتفوی در شرایط مختلف

بهترین سبد سرمایه گذاری برای ایرانیان معمولا ترکیبی از چندین دارایی در بازارها و صنایع مختلف است. تشکیل یک پرتفوی متنوع به شما اجازه میدهد که بهجای سرمایه گذاری در یک دارایی خاص مانند بیت کوین، پول خود را بین چندین دارایی تقسیم کرده و ریسک ضرردهی در آن دارایی خاص را کم کنید.
صرافی ارز دیجیتال کیف پول من
برداشت آنی تا ۱ میلیارد تومان و برداشت رمزارز بدون محدودیت.
برای شروع، لازم نیست تمام پول را وارد یک بازار کنیم. میتوان بخشی را در دسترس نگه داشت و باقی را میان داراییهایی مانند طلا، سهام و ارز تقسیم کرد. به این مجموعه «سبد سرمایهگذاری» میگویند. با چنین ترکیبی، سرنوشت همه پسانداز به نتیجه یک انتخاب وابسته نمیماند. در ادامه، روش ساختن و مدیریت این سبد را بررسی میکنیم.
بهترین سبد سرمایهگذاری برای ایرانیان چه ترکیبی دارد؟
انتخاب سبد به زمان مصرف پول بستگی دارد. کسی که چند ماه دیگر به پساندازش احتیاج دارد، نمیتواند بهاندازه فردی که برای سالهای آینده سرمایهگذاری میکند، منتظر جبران افت بازار بماند. برای او، دسترسی به پول و جلوگیری از زیان کوتاهمدت اولویت بیشتری دارد.
اما برای پسانداز بلندمدت، باید تورم را هم در نظر گرفت. ممکن است اصل پول در حساب باقی بماند و سود دریافت کند، ولی قدرت خریدش کمتر شود. بههمیندلیل، کنار سپرده و درآمد ثابت، به داراییهایی با امکان رشد بیشتر نیاز داریم.
بهترین سبد سرمایهگذاری برای ایرانیان باید بین دسترسی به پول، حفظ قدرت خرید و رشد سرمایه تعادل برقرار کند. سهم هر دارایی را نیز همین نیازها تعیین میکنند، نه تقسیم مساوی پول میان چند بازار.
معیارهایی که پیش از تشکیل سبد باید آنها را بررسی کنید
پیش از خرید چند دارایی، ابتدا باید هزینههای ضروری، بدهیها و تعهدات نزدیک را از مبلغ قابلسرمایهگذاری جدا کنید.
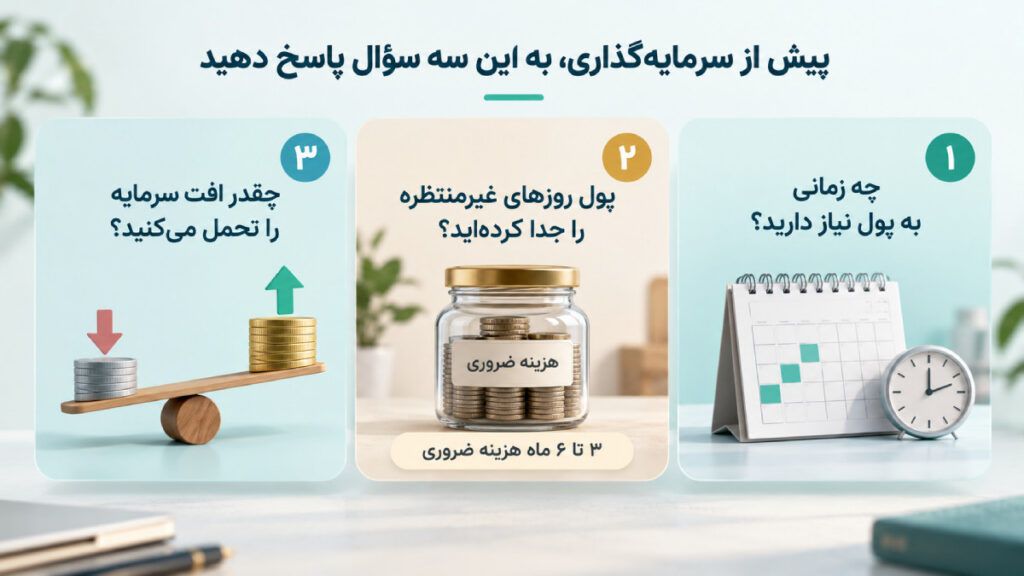
پسانداز روزهای غیرمنتظره را جدا کنید
داشتن ذخیرهای معادل حدود سه تا شش ماه هزینه ضروری زندگی، نقطه شروع رایجی است. این مبلغ برای هزینه درمان، تعمیر ضروری یا قطع موقت درآمد کنار گذاشته میشود. اگر درآمد نامنظم دارید یا تنها تأمینکننده مخارج خانواده هستید، ممکن است به ذخیره بیشتری نیاز داشته باشید.
همه این ذخیره نباید به فروش دارایی در بازار وابسته باشد. بخشی باید مستقیماً در دسترس بماند. برای بخش دیگر، زمان برداشت از سپرده یا صندوق اهمیت دارد. در اقتصاد تورمی، مبلغ ذخیره اضطراری را نیز باید متناسب با افزایش هزینههای زندگی بازبینی کرد.
زمان مصرف پول و توان تحمل زیان را بشناسید
پولی که چند ماه دیگر برای تمدید اجاره لازم دارید، با پسانداز بازنشستگی تفاوت دارد. برای تعهد نزدیک و قطعی، حفظ مبلغ موردنیاز و دسترسی به آن اولویت بیشتری دارد. افق بلندتر، فرصت بیشتری برای تحمل نوسان فراهم میکند؛ البته جبران زیان را تضمین نمیکند.
برای سنجش تحمل ریسک، یک مثال ساده در نظر بگیرید: اگر سرمایه ۱۰۰ میلیون تومانی شما به ۸۰ میلیون تومان برسد، آیا پرداخت هزینههای ضروری مختل خواهد شد؟ اگر پاسخ مثبت است، سهم داراییهای پرنوسان باید کمتر باشد.
چه داراییهایی میتوانند در سبد ایرانیان قرار بگیرند؟
شناخت کاربرد و محدودیت هر دارایی، تقسیم سرمایه را آسانتر میکند. بهصورت کلی، دو دسته دارایی دلاری و ریالی وجود دارد که هرکدام مزایا و معایب خودشان را دارند. توزیع دقیق هرکدام میتواند امنیت و رشد سرمایه را تضمین کند.
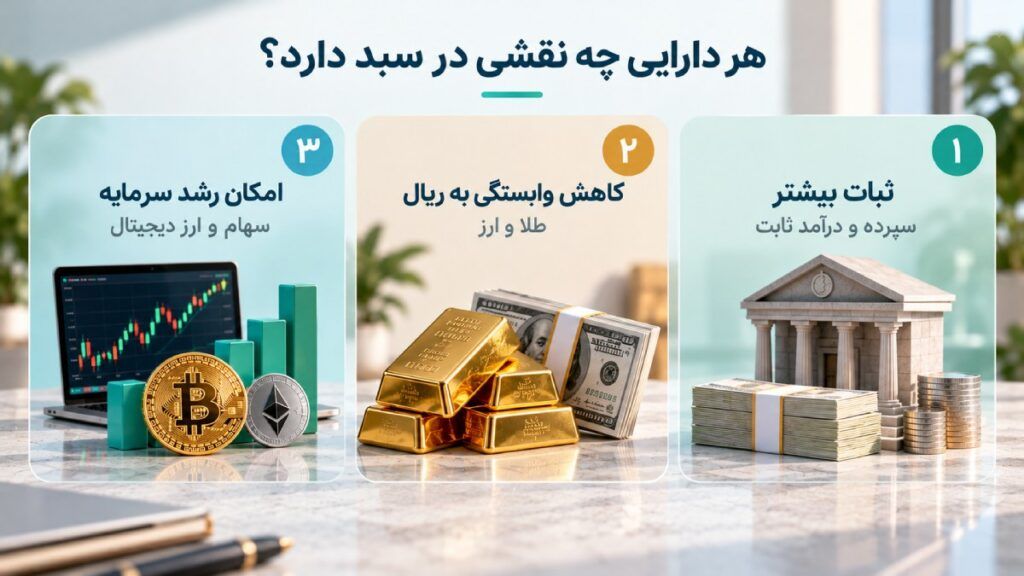
۱. سپرده بانکی و صندوق درآمد ثابت؛ برای ثبات بیشتر
سپرده و صندوق درآمد ثابت کمک میکند تمام سرمایه درگیر نوسان بازار نشود. صندوق درآمد ثابت عمدتاً در سپرده و اوراق بدهی سرمایهگذاری میکند و سود حاصل را بهصورت پرداخت دورهای یا افزایش ارزش واحدها در اختیار سرمایهگذار میگذارد.
اما آیا این سود برای جبران تورم کافی است؟ تورم سالانه اعلامشده مرکز آمار در شهریور ۱۴۰۵، برابر ۷۳.۶٪ بوده است؛ درحالیکه برای نمونه، بازدهی مؤثر سالانه یکی از صندوقهای درآمد ثابت حدود ۴۰٪ اعلام شده است. با تداوم تورم در چنین سطحی، بازدهی کمتر از آن نمیتواند قدرت خرید را کاملاً حفظ کند.
بااینحال، وجود این بخش میتواند نیاز به فروش طلا یا سهام هنگام افت را کمتر کند. بنابراین، کاربردش بیشتر تأمین ثبات و مدیریت مخارج است. برای همین منظور، زمان برداشت و شرایط سود هر سپرده یا صندوق را پیش از انتخاب بررسی کنید. هرچه تورم بالاتر برود، تمرکز روی این بخش باید کمتر شود؛ چون افت ارزش پول ملی به خودی خود باعث رشد داراییهای دلاری مثل ارز، کریپتو، طلا و فلزات گرانبها میشود و ریسک کاهش ارزش آنها کمتر خواهد بود.
۲. طلا و صندوق طلا؛ برای کاهش وابستگی به ریال
قیمت طلا در ایران از نرخ ارز و بهای جهانی آن تاثیر میگیرد. این ویژگی میتواند هنگام افت ارزش ریال به حفظ قدرت خرید کمک کند، اما کاهش قیمت دلار یا طلای جهانی نیز ممکن است ارزش سرمایه را پایین بیاورد.
پس از انتخاب طلا، شکل خرید آن هم بر سود شما اثر دارد. اجرت زیورآلات یا حباب سکه میتواند بخشی از بازدهی را کاهش دهد. طلای فیزیکی به بررسی اصالت، فاکتور معتبر و نگهداری امن هم نیاز دارد.
اگر ترجیح میدهید درگیر نگهداری فیزیکی نشوید، شناخت اینکه صندوق طلا چیست و چگونه معامله میشود، به انتخابتان کمک میکند. هنگام خرید صندوق، قیمت معامله را با ارزش خالص دارایی هر واحد یا NAV مقایسه کنید. خرید بسیار بالاتر از این ارزش، ریسکی اضافه بر نوسان خود طلا ایجاد میکند.
بیشتر بخوانید: کدام صندوق طلا بهتر است؟ معرفی و مقایسه ۱۰ صندوق بزرگ بورس
۳. سهام و صندوق سهامی؛ برای مشارکت در رشد کسبوکارها
با خرید سهام، در نتیجه فعالیت یک شرکت شریک میشوید. رشد سودآوری شرکت میتواند زمینه افزایش ارزش سهم یا پرداخت سود نقدی را فراهم کند. بنابراین، باید دید چه عواملی درآمد و هزینه آن را تغییر میدهند.
نرخ ارز یکی از این عوامل است. افزایش قیمت دلار ممکن است درآمد شرکت صادراتی را بیشتر کند، اما برای واردکننده مواد اولیه هزینه بیشتری بسازد. پس رشد دلار یا تورم، دلیل کافی برای انتظار رشد همه سهمها نیست.
بررسی این تفاوتها زمان و دانش میخواهد. اگر چنین فرصتی ندارید، میتوانید انتخاب سهمها را به مدیر یک صندوق سهامی متنوع بسپارید. البته صندوق هم از افت عمومی بورس آسیب میبیند؛ بنابراین، برای سرمایهای مناسبتر است که برای مصرفش عجله ندارید.
۴. ارز خارجی و تتر؛ متناسب با نیاز ارزی
اگر هزینه ارزی مشخصی، مانند شهریه دانشگاه خارجی دارید، پسانداز در همان ارز نگرانی از افزایش نرخ آن تا زمان پرداخت را کمتر میکند. در نبود چنین هزینهای، هدف خرید ارز معمولاً کاهش آسیب ناشی از افت ریال است.
گزینههای موجود در این بخش، خرید اسکناسهای فیزیکی مثل اسکناس دلار، یورو و پوند و همچنین گزینههای دیجیتال مثل تتر و یواسدیکوین است. البته تتر در بین گزینههای دیجیتال گزینه مرسومتری است.
نگهداری صرف اسکناس دلار و تتر، سود دورهای ایجاد نمیکند. تتر برای دنبالکردن ارزش دلار طراحی شده، اما نگهداری آن با داشتن اسکناس یکسان نیست. قیمت تتر در بازار داخلی ممکن است با نرخ دلار آزاد تفاوت داشته باشد و خود تتر نیز ریسک ناشر و فاصلهگرفتن از ارزش هدف را دارد.
انتخاب بین اسکناس و تتر نیز به شناخت تفاوتهای نگهداری آنها نیاز دارد. تتر انتقال دیجیتال ارزش دلاری را ممکن میکند، اما علاوه بر امنیت کیف پول و صرافی، به عملکرد ناشر آن هم وابستهاید. ناشر میتواند توکنهای بعضی آدرسها را مسدود کند و انتقال به کیف پول شخصی این اختیار را حذف نمیکند. پس سهولت جابهجایی تتر را باید در کنار این ریسک سنجید.
بیشتر بخوانید: فریز شدن تتر چیست؟ نحوه رفع مسدود شدن USDT
۵. بیت کوین و ارزهای دیجیتال؛ فرصت رشد همراه با نوسان زیاد
ارزهای دیجیتالی مانند بیت کوین و اتریوم میتوانند رشد یا افت شدیدی داشته باشند. شناختهشدهبودن یک دارایی، آن را کمریسک نمیکند. این بخش تنها زمانی با شرایط شما سازگار است که زیان قابلتوجه آن، نیازهای ضروری و برنامههای نزدیکتان را مختل نکند.
بازدهی تومانی بیت کوین از تغییر ارزش جهانی آن و نرخ تبدیل به تومان اثر میگیرد. پس افت قیمت بیت کوین در بازار جهانی ممکن است حتی با وجود افزایش نرخ ارز، به زیان تومانی منجر شود. خرید چند ارز دیجیتال نیز لزوماً تنوع زیادی ایجاد نمیکند، چون بیت کوین جریان بازار کریپتو را هدایت میکند.
در کنار انتخاب دارایی، امنیت نگهداری هم مهم است. صرافی، ریسک دسترسی و نگهداری دارد؛ کیف پول شخصی هم مسئولیت حفاظت از عبارت بازیابی را به شما میسپارد. پیش از افزایش مبلغ سرمایهگذاری، باید روش انتقال و نگهداری امن را یاد بگیرید.
۶. مسکن؛ سرمایهگذاری بلندمدت با هزینه ورود بالا
مسکن میتواند از افزایش ارزش و دریافت اجاره بازدهی داشته باشد، اما سرمایه زیادی را درگیر میکند و فروشش معمولاً زمانبر است. این محدودیت هنگامی مهمتر میشود که بیشتر ثروت شما در همان ملک باشد؛ چون برای تأمین یک هزینه، معمولاً نمیتوان فقط چند متر از آن را فروخت.
بنابراین، اگر ملک دارید، در سرمایهگذاری پسانداز جدید به گزینههای قابلفروشتر توجه کنید. خانه محل سکونت نیز پول آماده مصرف نیست و فروش آن نیاز به تأمین محل زندگی دیگری ایجاد میکند.
۷. خودرو؛ بیشتر متناسب با نیاز مصرفی
افزایش ارزش تومانی خودرو ممکن است جذاب باشد، اما هزینه بیمه، نگهداری، استهلاک و خریدوفروش بخشی از آن را کاهش میدهد. بههمیندلیل، خودرو در یک سبد عمومی اولویت ندارد.
اگر برای رفتوآمد یا کار به خودرو نیاز دارید، خریدش را با توجه به این کاربرد بررسی کنید. خرید صرفاً سرمایهای، بهویژه وقتی بیشتر پسانداز را درگیر کند، انعطاف مالی شما را کاهش میدهد.
سه نمونه سبد سرمایهگذاری برای شرایط متفاوت
برای تشکیل پرتفوی ابتدا باید میزان ریسکپذیریتان را مشخص کنید. این یعنی یک سبد سرمایهگذاری ثابت برای همه افراد با میزان ریسکپذیری متفاوت و همچنین شرایط مختلف بازار وجود ندارد.
در الگوهای زیر، با توجه به فاصله تورم و بازدهی درآمد ثابت، سهم بیشتری به طلا و داراییهای وابسته به ارز خارجی دادهایم. هدف از این کار، کاهش وابستگی به بازدهی ثابت تومانی است؛ انتخابی که نوسان بیشتری هم دارد و جبران تورم را تضمین نمیکند.
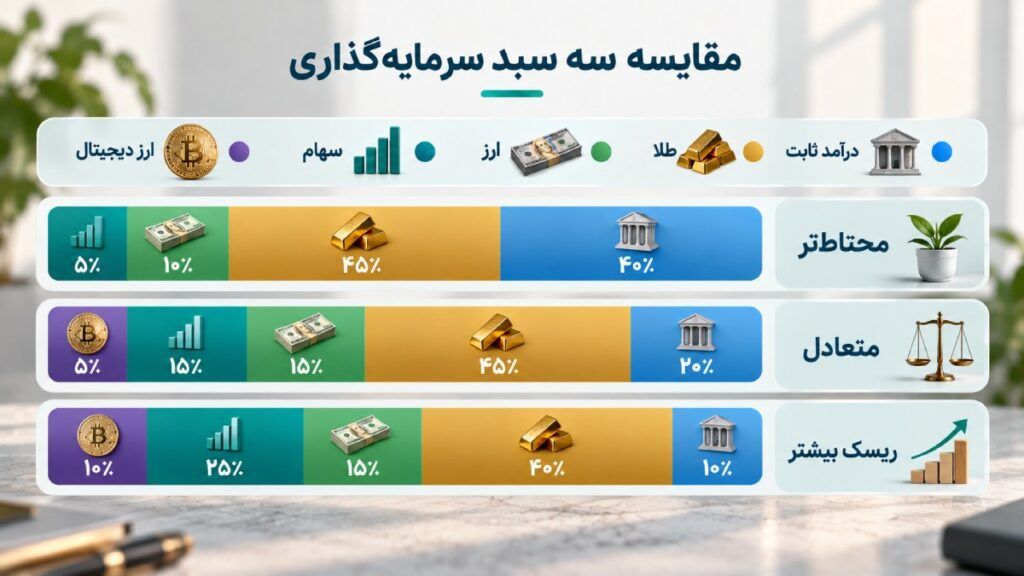
مبنای درصدها، سرمایه باقیمانده پس از ذخیره اضطراری و تعهدات نزدیک است. این الگوها باید با شرایط شما تنظیم شوند؛ بهویژه اگر بخش بزرگی از ثروتتان از قبل در ملک یا کسبوکار قرار دارد. در حالت کلی میتوانیم سه نوع سبد شامل محتاط، متعادل و پرریسک داشته باشیم:
البته دقت داشته باشید که مثالهای این بخش صرفا برای آموزش هستند و نباید بهعنوان توصیه شخصی درنظر گرفته شوند. شما پس از بررسی شرایط شخصیتان میتوانید از این مثالها الهام گرفته و پرتفوی متناسب با نیاز خودتان را بسازید.
۱. سبد محتاط؛ با اولویت نوسان کمتر
ترکیب نمونه برای فردی با ریسکپذیری پایین میتواند شامل موارد زیر باشد: ۴۰٪ درآمد ثابت، ۴۵٪ طلا، ۱۰٪ ارز و ۵٪ صندوق سهامی.
درآمد ثابت در این الگو سهم بیشتری دارد تا نیاز به فروش داراییهای نوسانی کمتر شود. طلا و ارز نیز برای کاهش وابستگی سرمایه به ریال قرار گرفتهاند و ارز دیجیتال هم حذف شده است.
«محتاطتر» نسبی است؛ چون ۶۰٪ سرمایه همچنان در بازارهای نوسانی قرار دارد. برای پول موردنیاز چند ماه آینده، یا کسی که تحمل افت طلا را ندارد، سهم درآمد ثابت باید بیشتر باشد ولی با چنین تورم سنگینی، تمرکز روی درآمد ثابت یا سپرده بانکی با کاهش ارزش پول مواجه میشود.
۲. سبد متعادل؛ با هدف حفظ ارزش و رشد تدریجی
برای فردی با درآمد نسبتاً پایدار و هدف چندساله، الگوی زیر میتواند مبنای بررسی باشد: ۲۰٪ صندوق درآمد ثابت، ۴۵٪ طلا یا صندوق طلا، ۱۵٪ صندوق سهامی متنوع، ۱۵٪ ارز خارجی یا تتر، ۵٪ بیت کوین و سایر ارزهای دیجیتال.
در این نمونه، ۳۵٪ به درآمد ثابت و سهام داخلی و ۶۵٪ به طلا، ارز و ارز دیجیتال اختصاص دارد. این همان تقسیم ساده ریالی و دلاری است، اما بخش دوم معادل نگهداری دلار نیست؛ طلا و ارز دیجیتال نوسان جهانی دارند و بعضی سهمهای داخلی نیز از ارز اثر میگیرند.
اگر با ارزهای دیجیتال آشنایی ندارید، میتوانید سهم پنجدرصدی آن را به بخش کمنوسانتر منتقل کنید.
۳. سبد با ریسک بیشتر؛ برای سرمایه مازاد و افق بلندتر
ترکیب نمونه: ۱۰٪ درآمد ثابت، ۴۰٪ طلا، ۲۵٪ صندوق سهامی، ۱۵٪ ارز و ۱۰٪ ارز دیجیتال.
با کاهش سهم درآمد ثابت، سرمایه بیشتری وارد سهام و ارز دیجیتال شده تا امکان رشد افزایش یابد. در مقابل، افت این بازارها نیز اثر بزرگتری بر سبد دارد.
این الگو برای سرمایه مازاد و افق بلندمدت قابلبررسی است. اگر کاهش درآمد یا هزینهای ضروری ممکن است شما را به فروش وادار کند، سهم دهدرصدی درآمد ثابت احتمالاً برایتان کافی نیست.
چگونه سبد سرمایهگذاری را در عمل مدیریت کنیم؟
پس از انتخاب داراییها، باید مشخص کنید چگونه به سرمایه خود اضافه میکنید، چه زمانی ترکیب سبد را تغییر میدهید و با چه معیاری نتیجه را میسنجید. داشتن این برنامه کمک میکند تصمیمهای شما به نوسانهای روزانه بازار وابسته نباشد.
برای پسانداز و خرید ماهانه برنامه داشته باشید
ابتدا مبلغی را مشخص کنید که پس از پرداخت هزینههای ضروری و اقساط، امکان کنارگذاشتن آن را دارید. بهتر است این مبلغ را پس از دریافت درآمد جدا کنید؛ چون اگر پسانداز را به پایان ماه موکول کنید، ممکن است پول آن صرف خریدهای غیرضروری شود.
برای مثال، ماهانه ۱۰ میلیون تومان برایتان باقی میماند ولی هیچ برنامهای برایش ندارید. انتخاب بهترین سرمایهگذاری با ماهانه ۱۰ میلیون تومان از همین برنامهریزی شروع میشود. وقتی مبلغ پسانداز و هدف آن روشن باشد، میتوانید خریدهای خود را در زمان مشخصی از ماه انجام دهید و بهتدریج سرمایه بیشتری را وارد سبد کنید. با این روش، سرمایهگذاری به بخشی منظم از مدیریت درآمد تبدیل میشود.
ترکیب سبد را دورهای بازبینی کنید
با رشد یا افت بازارها، سهم داراییها از کل سرمایه تغییر میکند. مثلا اگر سهم هدف طلا ۳۵٪ بوده و پس از رشد بازار به ۴۵٪ رسیده باشد، اکنون سبد شما بیش از برنامه اولیه به نوسان طلا وابسته است.
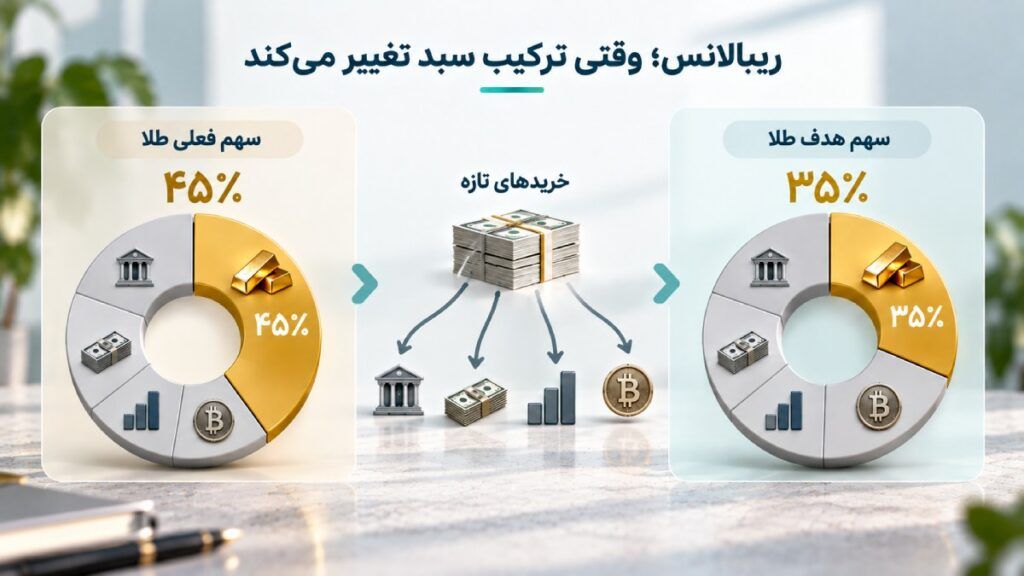
برای بازگرداندن این نسبت، میتوانید پسانداز جدید را به سایر داراییها اختصاص دهید یا پس از بررسی هزینه معامله، مقداری طلا بفروشید. این کار «بازتنظیم سبد» یا ریبالانس نام دارد. بررسی ششماهه میتواند نقطه شروع باشد؛ البته کاهش درآمد یا نزدیکشدن زمان مصرف پول، بازبینی زودتر را ضروری میکند. هر بررسی هم لزوماً به خریدوفروش منجر نمیشود.
زمان دسترسی به پول را در نظر بگیرید
وقتی به زمان مصرف سرمایه نزدیک میشوید، فقط امکان فروش دارایی کافی نیست؛ باید بدانید وجه آن چه زمانی قابلبرداشت خواهد بود. مثلاً ممکن است امروز واحدهای صندوق را بفروشید، اما پول همان روز به حساب بانکی شما نرسد.
بررسی زمان تسویه و شرایط برداشت کمک میکند برای پرداختهایی مانند اجاره یا خرید خانه آماده باشید و فروش دارایی را به آخرین لحظه موکول نکنید.
بازدهی را با قدرت خرید بسنجید
بیشترشدن مبلغ سرمایه، همیشه به معنی نزدیکشدن به هدف نیست. اگر برای خرید خانه پسانداز میکنید، باید رشد سرمایه را با تغییر قیمت مسکن مقایسه کنید.
فرض کنید سرمایه شما ابتدا معادل ارزش خرید پنج مترمربع از خانه موردنظرتان بوده است. اگر بعد از مدتی، بدون افزودن پول تازه، بتوانید با آن شش یا هفت متر از خانه موردنظرتان را بخرید، سرمایهگذاری شما از رشد قیمت آن ملک جلو افتاده است. باقیماندن روی پنج متر یعنی قدرت خرید حفظ شده و کاهش آن به چهار متر نشان میدهد عقب ماندهاید. اگر در این مدت پسانداز تازهای اضافه کردهاید، سهم آن را از سود سرمایهگذاری جدا کنید تا نتیجه را درست بسنجید.
اشتباهاتی که تنوع سبد را کماثر میکنند
برای اینکه تقسیم سرمایه به کاهش ریسک کمک کند، از این اشتباهات دوری کنید:
- یکیدانستن دارایی دلاری با دارایی کمریسک: ترکیب ۳۵٪ ریالی و ۶۵٪ وابسته به ارز، بهتنهایی امنیت ایجاد نمیکند. طلا، ارز خارجی و ارز دیجیتال ریسکهای متفاوت و گاهی مشترک دارند؛ بنابراین، ترکیب داخل هر گروه هم مهم است.
- خرید گزینههای مشابه با نامهای متفاوت: چند صندوق سهامی ممکن است سهمهای تقریبا یکسانی داشته باشند. در این صورت، افزایش تعداد صندوقها لزوما تنوع بیشتری ایجاد نمیکند.
- نادیدهگرفتن دارایی و درآمد قبلی: اگر بیشتر ثروت و درآمدتان به ملک وابسته است، خرید ملک جدید این تمرکز را بیشتر میکند. پسانداز تازه را در کنار داراییهای قبلی ارزیابی کنید.
- افزایش ریسک برای جبران تورم: نگرانی از کاهش ارزش پول، دلیل کافی برای خرید با وام یا استفاده از اهرم نیست. چنین تصمیمی ممکن است علاوه بر زیان سرمایه، بدهی هم ایجاد کند.
- دنبالکردن سودهای اخیر: انتقال مداوم پول به بازاری که تازه رشد کرده، برنامه سبد را به واکنشهای کوتاهمدت تبدیل میکند. انتخاب باید با هدف و توان مالی شما هماهنگ باشد.
سؤالات متداول
بهترین سبد سرمایهگذاری برای ایرانیان کدام است؟
بهترین سبد ترکیبی است که با هدف، زمان نیاز به پول و توان تحمل زیان فردی شما هماهنگ باشد. درآمد ثابت، طلا و سرمایهگذاری متنوع در سهام میتوانند بخشی از یک سبد متنوع را تشکیل دهند. در ادامه، ارزهای خارجی و کریپتو بسته به نیاز و شناخت فردی شما قابل اضافهشدن هستند.
با سرمایه کم هم میتوان سبد تشکیل داد؟
بله. صندوقها و امکان خرید بخشی از یک ارز دیجیتال، ورود با مبالغ کوچکتر را ممکن میکنند. بااینحال، لازم نیست سرمایه محدود را میان گزینههای زیاد پخش کنید؛ هزینه معامله و سادگی مدیریت اهمیت دارند.
آیا طلا بهتنهایی برای حفظ ارزش پول کافی است؟
طلا میتواند به این هدف کمک کند، اما افت کوتاهمدت، هزینه معامله و زمان خرید بر نتیجه اثر دارند. اختصاص تمام سرمایه به طلا، وابستگی به یک بازار را افزایش میدهد.
چه درصدی از سبد را به ارز دیجیتال اختصاص دهیم؟
درصد ثابتی برای همه وجود ندارد و به میزان ریسکپذیری شخصی شما بستگی دارد. برای استراتژیهای متعادل تا پرریسک، از پنج تا ده درصد معمولا محدوده قابل قبولی است.
آیا تتر را جزو بخش کریپتویی سبد حساب کنیم؟
از نظر فنی، تتر یک ارز دیجیتال است، اما در تقسیمبندی اقتصادی، در بخش وابسته به دلار قرار میگیرد. ریسک آن با بیت کوین متفاوت است و همیشه قیمتی نزدیک به یک دلار آمریکا دارد. البته نباید آن را یک بازار بدون ریسک فرض کرد و با تغییر نرخ دلار، قیمت آن هم جابهجا میشود.
هر چند وقت یکبار سبد را تغییر دهیم؟
بازبینی ششماهه میتواند نقطه شروع باشد. تغییر ترکیب زمانی مطرح میشود که سهم داراییها از برنامه فاصله گرفته یا شرایط زندگی عوض شده باشد. هر بازبینی الزاماً به خریدوفروش نیاز ندارد.
آیا صندوق درآمد ثابت قدرت خرید را حفظ میکند؟
لزوماً خیر. اگر بازدهی آن کمتر از تورم باشد، قدرت خرید کاهش مییابد. نقش این صندوق در سبد بیشتر به ثبات نسبی، مدیریت نقدینگی و کاهش نوسان مربوط است.
جمعبندی
ساختن سبد را با جداکردن پول مخارج ضروری شروع کنید. سپس سرمایه باقیمانده را براساس زمان مصرف و توان تحمل زیان خود، بین داراییهای متنوع تقسیم کنید. تورم بالای ایران، توجه به طلا و داراییهای وابسته به ارز را ضروریتر میکند، اما سهم آنها باید با توان مالی شما هماهنگ باشد. در ادامه، ترکیب سبد را بهصورت دورهای بازبینی کنید و نتیجه را با نزدیکشدن به هدفتان بسنجید، نه صرفاً افزایش موجودی.
لطفا در صورت مشاهده دیدگاههای حاوی توهین و فحاشی یا خلاف عرف جامعه با گزارش سریع آنها، به ما در حفظ سلامت بستر ارتباطی کاربران کمک کنید.