ثبت رکورد خالص ورود اتریوم به صرافیها همزمان با افزایش نرخ استیکینگ به ۳۶٫۱۳ درصد

۷
بازدید
۰
پاسخ

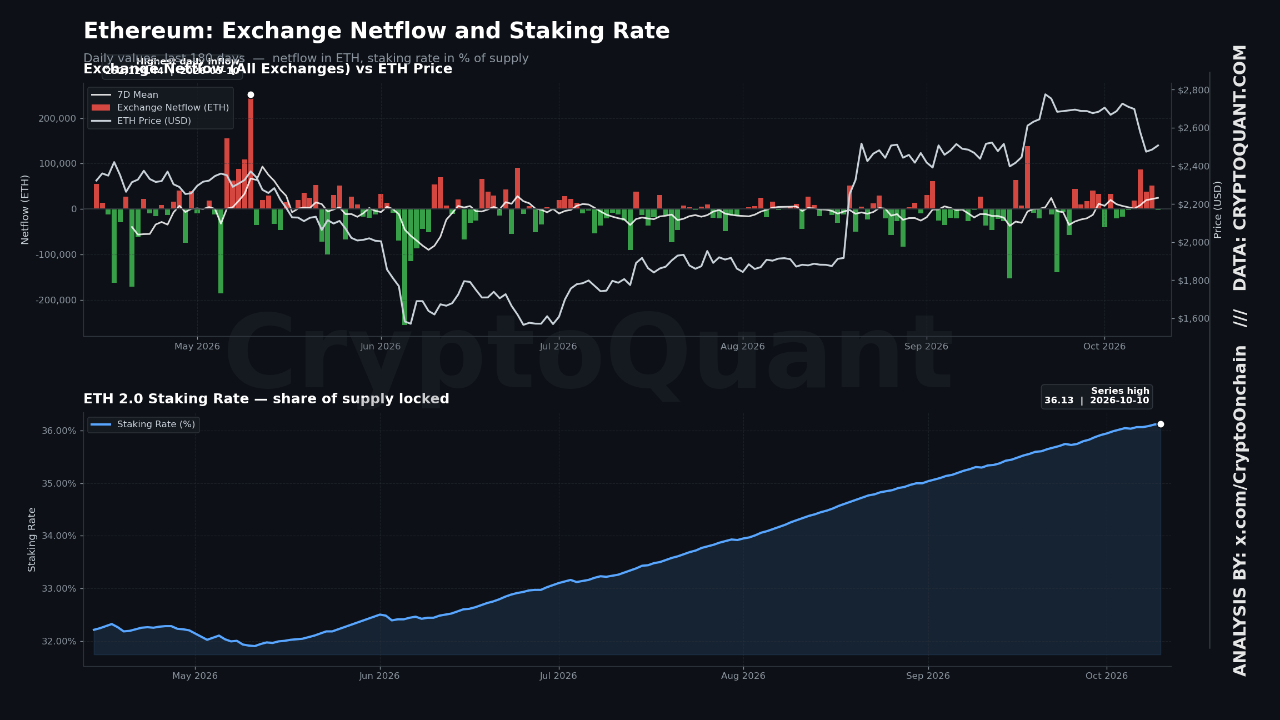
خالص ورود اتریوم به صرافیها در ۷ اکتبر ۲۰۲۶ به ۸۷٬۲۵۸ اتریوم رسید که بیشترین رقم روزانه در بازه ۱۴ روز اخیر به شمار میرود. همزمان، جریان خالص استیبلکوینها در بایننس طی ۷ روز گذشته بهطور میانگین به منفی ۷۲٫۸ میلیون دلار در روز رسید که حاکی از تغییر ۹۷ درصدی نسبت به هفته قبل است. در سوی دیگر، نرخ استیکینگ شبکه نیز از ۳۵٫۸۰ درصد در ۲۷ سپتامبر به ۳۶٫۱۳ درصد در ۱۰ اکتبر افزایش یافته است.
بررسی دادهها در این بازه ۱۴ روزه و مقایسه آن با میانگینهای ۷، ۳۰ و ۹۰ روزه نکات دیگری را هم نشان میدهد. دادههای مربوط به پریمیوم صندوقها و میانه انتقال توکنها بهدلیل کوچک بودن بیش از حد مخرج کسر در محاسبات لحاظ نشدهاند. با این حال، میانگین ۷ روزه خالص ورود اتریوم روی ۲۴٬۷۸۹ واحد ایستاده که ۳۷۵ درصد بالاتر از سطح مبنای ۳۰ روزه است. شاخص پرمیوم کوینبیس از منفی ۰٫۰۱ در ۵ اکتبر به منفی ۰٫۱۱ در ۱۰ اکتبر عمیقتر شده، در حالی که فاندینگ ریت در نزدیکی ۰٫۰۱ خنثی مانده است. در همین مدت، قیمت اتریوم ابتدا از ۲٬۶۹۸ دلار تا ۲٬۴۷۴ دلار افت کرد و سپس در ۲٬۵۰۷ دلار بسته شد.
از نظر فعالیت درونشبکهای، میانگین ارزش روزانه کارمزد سوخته ۲۳۸ هزار دلار برآورد شده که اگرچه ۳۲ درصد افت هفتگی نشان میدهد، اما همچنان ۱۱۶ درصد بالاتر از میانگین ۹۰ روزه است. میانه کارمزد تراکنشها نیز در مقایسه با بازه ۹۰ روزه ۱۴۴ درصد رشد داشته است.
یک فرضیه تاییدنشده برای تبیین این شرایط این است که خروج همزمان استیبلکوینها از بایننس و ورود اتریوم به صرافیها، بیشتر از آنکه نشاندهنده خروج کامل تقاضا از بازار باشد، نوعی جابهجایی از قدرت خرید نقد به سمت عرضه آماده فروش را نشان میدهد. با توجه به خنثی ماندن فاندینگ ریت، به نظر نمیرسد این جابهجایی ناشی از لیکویید شدن یا اهرمزدایی اجباری پوزیشنها بوده باشد.
از دیدگاه متغیرهای اقتصاد کلان، این جابهجایی نقدینگی در هفتهای با عمق بازار کمتر رقم میخورد؛ چراکه بازار اوراق قرضه آمریکا در ۱۲ اکتبر بهمناسبت روز کلمبوس تعطیل است و دادههای تورم مصرفکننده (CPI) سپتامبر نیز در ۱۴ اکتبر منتشر میشود.
در مجموع، شواهد موجود بیانگر فشار فروش کوتاهمدت بالا، سهم پایین اهرمهای معاملاتی، فعالیت کارمزدی بالاتر از فصل گذشته و رسیدن عرضه استیکشده به بالاترین مقدار در این دوره است. هرچند چنین ترکیب شرایطی از نظر تاریخی گاهی زمینهساز انقباض عرضه در مراحل بعدی بازار بوده، اما تضمینی برای تکرار الگوهای گذشته وجود ندارد. فعلاً مشخصترین برداشت این است که بخشی از عرضه بدون فشار اهرمی راهی صرافیها شده، در حالی که سهم اتریوم قفلشده در شبکه بهطور پیوسته رو به افزایش است.

لطفا در صورت مشاهده دیدگاههای حاوی توهین و فحاشی یا خلاف عرف جامعه با گزارش سریع آنها، به ما در حفظ سلامت بستر ارتباطی کاربران کمک کنید.