سهم بایننس از عرضه بیت کوین بیشترین افت ۳۰ روزه خود را از ۳ اوت ثبت کرد

۱۳
بازدید
۰
پاسخ

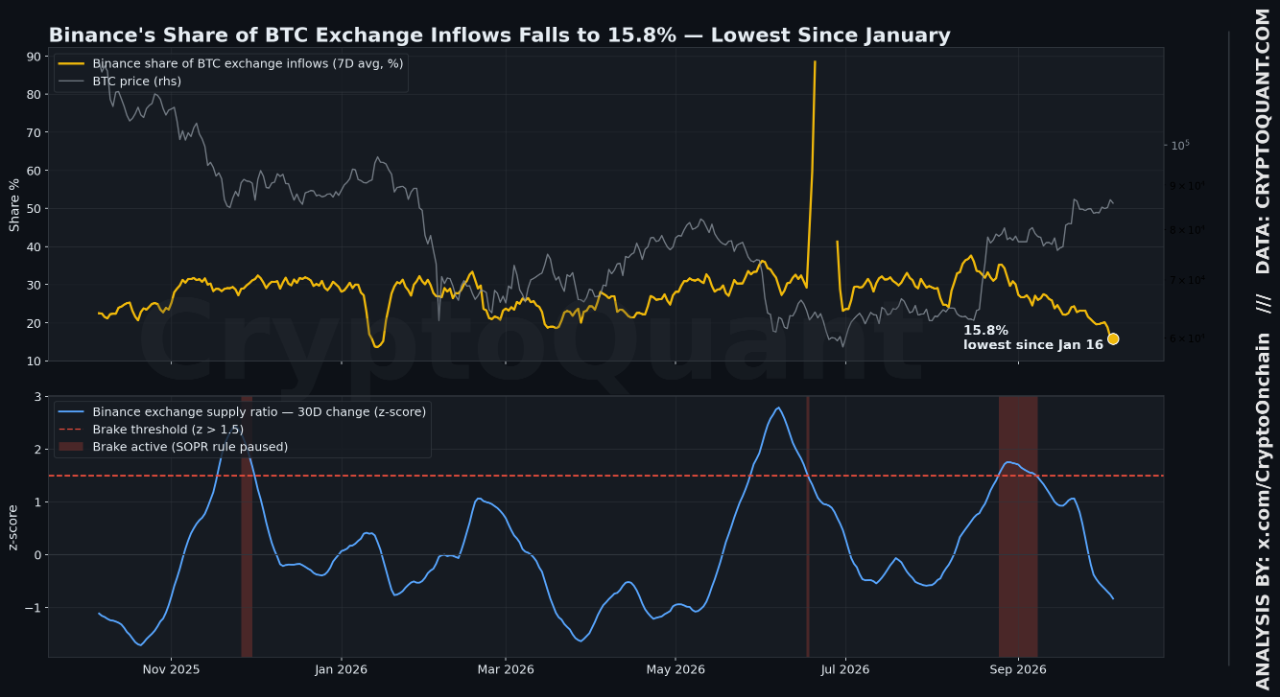
نسبت عرضه بایننس (سهم این صرافی از کل بیت کوینهای موجود در شبکه) در بازه ۳۰ روزه منتهی به ۵ اکتبر ۱.۳ درصد افت کرد که تندترین کاهش ماهانه آن از ۳ اوت به شمار میرود. در همان روز، شاخص ترمز بایننس (Binance brake) روی منفی ۰.۸۴ و بسیار پایینتر از آستانه فعالسازی ۱.۵ قرار داشت؛ شاخصی که از ۸ سپتامبر در حالت خاموش مانده است. در کنار این موضوع، یک استراتژی ساده بر پایه شاخص SOPR از ۸ اوت در موقعیت نگهداری بیت کوین قرار دارد و قیمت نیز از ۱۹ اوت بالاتر از میانگین ۲۰۰ روزه معامله شده است.
این دادهها در شرایطی ثبت شدهاند که فضا از نظر اقتصاد کلان انقباضیتر شده است. فدرال رزرو در ۱۶ سپتامبر نرخ بهره را با ۲۵ واحد پایه افزایش به محدوده ۳.۷۵ تا ۴ درصد رساند که نخستین رشد نرخ از سال ۲۰۲۳ بود. صورتجلسه ۷ اکتبر نیز نشان میدهد بیشتر مقامات احتمال یک افزایش دیگر را در سال جاری مطرح میدانند، هرچند بازارها اکنون انتظار دارند این اقدام بهجای اکتبر به دسامبر موکول شود. با توجه به اینکه دادههای آنچین این گزارش تا ۵ اکتبر و پیش از انتشار صورتجلسه است، دادههای تورم مصرفکننده (CPI) سپتامبر در ۱۴ اکتبر آزمون بعدی داراییهای حساس به نرخ بهره خواهد بود.
یک احتمال اثباتنشده برای چرایی این افت عرضه این است که حتی پس از افزایش نرخ بهره، میزان خروج بیت کوین از بایننس بیش از ورود آن بوده و احتمالاً بخشی از کوینها به سمت کیفپولهای شخصی رفتهاند؛ مسئلهای که موجودی آماده برای فروش در صرافی را کاهش میدهد.
منطق این سیستم معاملاتی به این صورت است که اگر میانگین ۷ روزه شاخص SOPR بالاتر از میانگین ۱۸۰ روزه آن باشد، بیت کوین نگهداری میشود و در غیر این صورت دارایی به نقدینگی تبدیل میشود. ترمز بایننس تنها زمانی استراتژی را به سمت نقدینگی میبرد که سهم بایننس در یک بازه ۳۰ روزه با سرعتی غیرعادی جهش کند؛ یعنی زمانی که حجم زیادی کوین وارد صرافی شود. این تنظیمات همگی با دادههای پیش از اکتبر ۲۰۲۴ تعیین شدهاند.
طی دو سال گذشته، این ترمز فقط در ۳۴ روز (حدود ۵ درصد مواقع) و طی ۶ دوره توقف فعال شد که بیت کوین در هر ۶ دوره با افت قیمت روبهرو شد. بزرگترین ریزشها مربوط به ۲۷ ژوئیه تا ۱ اوت ۲۰۲۵ (منفی ۵.۸ درصد) و ۱۳ تا ۱۴ اوت ۲۰۲۵ (منفی ۴.۸ درصد) بود. خروج از بازار در این روزها بازدهی کل استراتژی را از مثبت ۵۳.۱ درصد به مثبت ۷۹.۲ درصد رساند، حداکثر افت سرمایه (Drawdown) را از منفی ۳۶.۵ درصد تا منفی ۲۶.۵ درصد محدود کرد و درصد معاملات برنده را از ۳۸ درصد به ۵۳ درصد رساند؛ در حالی که بازدهی استراتژی خرید و نگهداری ۳۸.۱ درصد با افت ۵۳.۱ درصدی بوده است. در طول یک سال گذشته نیز این مکانیزم زیان منفی ۱.۶ درصدی را به سود مثبت ۱.۱ درصدی تبدیل کرد، آن هم در شرایطی که بیت کوین ۳۰.۶ درصد کاهش قیمت داشت.
با این حال، ۶ دوره توقف نمونه آماری بسیار کوچکی است و در ۴ مورد از آنها این شاخص صرفاً مانع از افتهای کوچکتر از ۲.۵ درصد شده است.

لطفا در صورت مشاهده دیدگاههای حاوی توهین و فحاشی یا خلاف عرف جامعه با گزارش سریع آنها، به ما در حفظ سلامت بستر ارتباطی کاربران کمک کنید.