
۱۳ آلت کوین که از بیت کوین بهتر عمل کردند؛ راز موفقیت آنها چیست؟
شاید برای شما جالب باشد که بدانید پروژههایی که سود واقعی را به جیب هولدرهای خود برمیگردانند، امسال از بیت کوین جلو زدهاند! گزارش تازه شرکت سرمایهگذاری دیدبلیواف لبز (DWF Labs) نشان میدهد ۱۳ مورد از ۱۵ توکن دارای سازوکار بازگرداندن ارزش به سرمایهگذاران، از ابتدای سال ۲۰۲۶ بازدهی بیشتری نسبت به بیت کوین داشتهاند.

نکته جالب اینکه در این میان، پروژههایی با برنامه بازخرید توکن عملکرد درخشانی ثبت کردهاند. بااینحال، فاصله قیمت برخی از این داراییها با سقف تاریخیشان همچنان قابلتوجه است و این سؤال را مطرح میکند که آیا درآمد این پروژهها میتواند به حمایت از قیمت توکنهایشان ادامه دهد؟ در ادامه، با تکیه بر گزارشی از بیاینکریپتو (BeInCrypto)، به بررسی عملکرد این پروژهها و سازوکار بازخرید توکن آنها میپردازیم.
چرا توکنهای دارای درآمد واقعی مورد توجه قرار گرفتهاند؟
در چرخههای قبلی بازار، بسیاری از پروژههای ارز دیجیتال با وعدههای بزرگ، ایدههای جدید و تبلیغات گسترده سرمایه جذب میکردند. گاهی حتی پیش از عرضه یک محصول کاربردی یا ایجاد درآمد مشخص، ارزش این پروژهها به چند میلیارد دلار میرسید.
اما شرایط تغییر کرده است. عرضه توکن با تعداد واحدهای در گردش پایین، فروش دارایی توسط اعضای داخلی پروژه و رها شدن نقشه راه، اعتماد سرمایهگذاران را کاهش داده است. از طرف دیگر، وقتی بازار نزولی میشود، پروژههایی که محصول و درآمد واقعی ندارند، پشتوانه مشخصی برای حفظ ارزش توکن خود نخواهند داشت.
به همین دلیل، سرمایهگذاران بیش از گذشته به درآمد واقعی پروژهها و نحوه استفاده از آن توجه میکنند. یکی از روشهای بازگرداندن ارزش به هولدرها، بازخرید توکن از بازار است. در این روش، پروژه بخشی از درآمد خود را برای خرید توکن اختصاص میدهد و در برخی موارد، توکنهای خریداریشده را میسوزاند تا عرضه در گردش کاهش پیدا کند.
۱۳ آلتکوین که در سال ۲۰۲۶ از بیت کوین بهتر عمل کردند
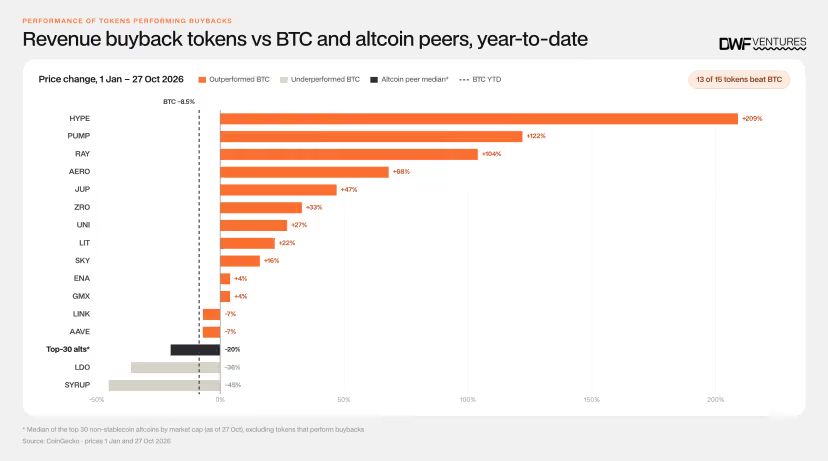
نمودار منتشرشده توسط دیدبلیواف لبز عملکرد ۱۵ آلت کوین دارای سازوکار فعال یا اعلامشده برای بازگرداندن ارزش به هولدرها را از ابتدای ژانویه تا ۲۷ اکتبر ۲۰۲۶ بررسی میکند.
در این بازه، بیت کوین حدود ۸.۵ درصد افت داشته است، درحالیکه ۱۳ توکن از فهرست زیر عملکرد بهتری ثبت کردهاند.
| ارز دیجیتال | نماد | بازدهی از ابتدای سال تا ۲۷ اکتبر |
|---|---|---|
| هایپرلیکوئید | HYPE | ۲۰۹٪+ |
| پامپ داتفان | PUMP | ۱۲۲٪+ |
| ریدیوم | RAY | ۱۰۴٪+ |
| آئرودروم | AERO | ۶۸٪+ |
| ژوپیتر | JUP | ۴۷٪+ |
| زیرو | ZRO | ۳۳٪+ |
| یونیسواپ | UNI | ۲۷٪+ |
| LIT | LIT | ۲۲٪+ |
| اسکای | SKY | ۱۶٪+ |
| اتنا | ENA | ۴٪+ |
| جیامایکس | GMX | ۴٪+ |
| چینلینک | LINK | ۷٪- |
| آوه | AAVE | ۷٪- |
نکته مهم این جدول آن است که عملکرد بهتر از بیت کوین لزوماً به معنای ثبت بازدهی مثبت نیست. برای مثال، چینلینک و آوه هر دو حدود ۷ درصد افت کردهاند، اما چون کاهش قیمت بیت کوین به ۸.۵ درصد رسیده، عملکرد بهتری نسبت به آن داشتهاند.
همچنین میانه بازدهی ۳۰ آلت کوین برتر بازار، بدون احتساب استیبل کوینها و توکنهای دارای سازوکار بازخرید، حدود ۲۰ درصد منفی بوده است. این مقایسه نشان میدهد اختلاف عملکرد توکنهای درآمدزا با بخش بزرگی از بازار آلت کوینها قابلتوجه بوده است.
هایپرلیکوئید و پامپ داتفان چگونه از هولدرها حمایت میکنند؟
در میان پروژههای این فهرست، هایپرلیکوئید و پامپ داتفان بیشترین رشد را ثبت کردهاند. وجه مشترک این دو پروژه، اختصاص بخشی از درآمد به خرید توکنهای خود از بازار است.
هایپرلیکوئید بین ۹۵ تا ۹۹ درصد درآمد خود را صرف بازخرید توکن HYPE میکند. این پلتفرم علاوه بر درآمد معاملات آتی دائمی، از محل ذخایر استیبل کوین USDC نیز درآمد دارد. کوینبیس حدود ۹۰ درصد درآمد حاصل از ذخایر نزدیک به ۶ میلیارد دلار USDC در هایپرلیکوئید را به این پلتفرم اختصاص میدهد. این درآمد نیز به صندوق بازخرید و توکنسوزی هایپرلیکویید وارد میشود.
پامپ داتفان نیز ۵۰ درصد درآمد خالص خود را برای بازخرید توکن PUMP اختصاص داده است. بااینوجود، درآمد این پلتفرم به فعالیت کاربران و رونق بازار میم کوینها وابستگی زیادی دارد. در نتیجه، کاهش معاملات میتواند منابع مالی برنامه بازخرید را تحت تأثیر قرار دهد.
با وجود رشد قابلتوجه این دو توکن، هر دو همچنان پایینتر از سقف تاریخی خود معامله میشوند. طبق دادههای زمان انتشار گزارش، قیمت هایپرلیکویید حدود ۲۵ درصد با اوج ۹۷.۹۶ دلاری خود فاصله داشت. این فاصله برای پامپ به حدود ۶۰ درصد میرسید. قیمت پامپ همچنین پایینتر از قیمت عرضه اولیه ۰.۰۰۴ دلاری خود قرار داشت، با وجود اینکه حدود ۳۵۰ میلیون دلار برای بازخرید آن هزینه شده بود.
چرا درآمد بالا همیشه به رشد قیمت توکن منجر نمیشود؟
درآمدزایی بهتنهایی نمیتواند از قیمت یک توکن حمایت کند. نمونه میپل فایننس و لیدو نشان میدهد که کاهش سهم بازخرید یا اجرای مشروط این برنامهها میتواند روی عملکرد توکنها تأثیر منفی بگذارد:
میپل فایننس: این پروژه در ابتدا ۲۵ درصد از درآمد خود را به بازخرید توکن SYRUP اختصاص میداد، اما بعداً این سهم را به ۱۰ درصد کاهش داد. پس از افزایش درآمد در سپتامبر، سهم بازخرید دوباره به ۲۰ درصد رسید. بااینحال، قیمت SYRUP از ابتدای سال حدود ۴۵ درصد افت کرده است.
لیدو: این پروژه در آوریل برنامه بازخرید LDO را تصویب کرد، اما تا پایان سپتامبر فقط ۳ هزار واحد از بودجه ۱۰ هزار stETH خود را برای خرید این توکن مصرف کرده بود. سازوکار خودکار NEST نیز که در اوت راهاندازی شد، هنوز هیچ بازخریدی انجام نداده است. اجرای این برنامه به عبور درآمد سالانه استیکینگ لیدو از ۴۰ میلیون دلار وابسته است.
این دو نمونه نشان میدهند که صرف اعلام برنامه بازخرید کافی نیست و تداوم اجرای آن نقش مهمی در بازگرداندن ارزش به هولدرها دارد.
چه عواملی میتوانند بازدهی توکنهای بازخریدی را تهدید کنند؟
به اعتقاد DWF Labs، صرف درآمدزایی یا اجرای برنامه بازخرید برای موفقیت یک توکن کافی نیست. سرمایهگذاران باید بررسی کنند که درآمد پروژه از کجا تأمین میشود، تا چه اندازه پایدار است و چه مقدار از آن واقعاً به هولدرها میرسد. مهمترین عواملی که میتوانند عملکرد این توکنها را تحت تأثیر قرار دهند عبارتاند از:
درآمد حاصل از مشوقهای موقت: بعضی پروژهها با ارائه پاداش معاملاتی، تخفیف کارمزد و مشوقهای نقدینگی، حجم معاملات و درآمد خود را افزایش میدهند. اما این درآمدها ممکن است با پایان مشوقها کاهش پیدا کنند. برای مثال، سهم آستر (ASTER) از حجم معاملات قراردادهای آتی دائمی در سپتامبر ۲۰۲۵ با کمک مشوقها به بیش از ۵۰ درصد رسید، اما تا آوریل ۲۰۲۶ به حدود ۱۵ درصد کاهش یافت.
آزادسازی و انتشار توکنهای جدید: بازخرید زمانی میتواند از ارزش توکن حمایت کند که تعداد توکنهای خریداریشده از بازار با میزان عرضه جدید و توکنهای آزادشده تناسب داشته باشد. اگر سرعت انتشار توکنها از میزان بازخرید بیشتر باشد، اثر مثبت خریدها بر عرضه در گردش کاهش پیدا میکند.
نوسان درآمد پروژه: درآمد پلتفرمهای معاملات مشتقه، لانچپدها و بازارهای پیشبینی به حجم معاملات و شرایط کلی بازار وابسته است. در دورههای کمرونق، فعالیت کاربران و درآمد این پروژهها ممکن است کاهش پیدا کند و منابع مالی لازم برای بازخرید نیز کمتر شود.
رقابت با پروژههای دیگر: درآمد یک پروژه تا زمانی پایدار میماند که بتواند کاربران و سهم بازار خود را حفظ کند. ظهور رقبای جدید با کارمزد کمتر یا خدمات بهتر میتواند بهسرعت کاربران را به سمت پلتفرمهای دیگر ببرد و درآمد پروژه را کاهش دهد.
آیا بازخرید توکنها میتواند تضمینکننده رشد قیمت باشد؟
در مجموع، گزارش دیدبلیواف لبز نشان میدهد درآمد واقعی و بازگرداندن منظم ارزش به هولدرها به معیارهای مهمتری برای ارزیابی پروژههای کریپتویی تبدیل شدهاند. بااینحال، صرف داشتن برنامه بازخرید برای رشد قیمت کافی نیست. پایداری درآمد، میزان عرضه جدید و توانایی پروژه در حفظ کاربران نیز نقش مهمی در موفقیت این مدل دارند.
لطفا در صورت مشاهده دیدگاههای حاوی توهین و فحاشی یا خلاف عرف جامعه با گزارش سریع آنها، به ما در حفظ سلامت بستر ارتباطی کاربران کمک کنید.